
保険
ペット保険 少額短期と損保の違い|制度比較表と各社の所属一覧
ペット保険の引受会社には「損害保険会社」と「少額短期保険業者」の2種類があります。金融庁の登録一覧・免許一覧を直接読み、免許制と登録制、供託金、契約者保護機構の対象範囲という制度の差が、実際にどこへ効くのかを整理しました。
この記事にはアフィリエイトリンク(広告)が含まれます。
ペット保険を比べていると、ときどき会社名の後ろに「損害保険株式会社」ではなく「少額短期保険株式会社」と書いてあることに気づきます。
これ、名前が違うだけではありません。根拠になっている法律の条文が違い、監督する役所の窓口が違い、破綻したときの受け皿の有無まで違います。
結論から言うと、この差は「どちらが良い会社か」の話ではありません。会社の規模の上限と、万一のときのセーフティネットの話です。そして正直に言うと、日々の使い勝手に効くのは制度そのものより、その制度を選んだ会社が何をやっているか(たとえば窓口精算をやるかどうか)のほうでした。
今回は金融庁が公表している2つの一覧表を実際に開いて、どの会社がどちらに属するのかを1社ずつ数えるところから始めています。
この記事の目次
- 時間がない人向け:結論を3行で
- そもそも何が違うのか(制度比較表)
- 各社がどちらに属するか(一覧表)
- 損害保険会社(免許)側
- 少額短期保険業者(登録)側
- 会社名では判別できない、3つの落とし穴
- 補償割合と保険料例(各社の公式表示)
- 制度の差は、実際にどこへ効くのか
- 1. 破綻したときの受け皿(ここが本丸)
- 2. 会社の「伸びしろ」に上限がある
- 3. 窓口精算があるかどうか(制度ではなく、会社の選択)
- 逆に、効かないところ
- 一次情報の章:公的資料から出てくる数字
- ペット保険は、少額短期保険業界の「稼ぎ頭のひとつ」
- 供託金の「厚み」を計算してみる
- 業者数は、資料によって数字が違う
- 制度の上限は、あとから変わっている
- 行政処分は、どちらの区分にも出ている
- タイプ別に見た、向き・不向き
- よくある質問
- まとめ
時間がない人向け:結論を3行で
- 破綻時の受け皿を重く見るなら損害保険会社。損害保険契約者保護機構という公的なセーフティネットがあり、加入は免許を持つ損保全社の義務です(金融庁)
- 保険料と補償のバランスで選びたいなら、少額短期保険業者も候補から外す理由は薄い。ペット保険で問題になりがちな「保険金額1,000万円の上限」は、実際の商品の年間限度額とかなり離れています
- 窓口で自己負担分だけ払いたいなら、対応している会社はいまのところ損保側に集まっています。ただしこれは制度ではなく各社の事業判断です
どちらか一方が全員にとっての正解、という話にはなりませんでした。以下、そう判断した理由を順に書きます。
選び方の基準
比較の軸は、公的資料か各社の公式ページで確認できるものだけに絞りました。おすすめの向き・不向きを書く根拠も、すべてこの4つです。
- 法令上の位置づけ … 免許制か登録制か、資本金や事業規模の上限(保険業法・保険業法施行令、金融庁および日本少額短期保険協会の公表資料)
- 破綻したときにどうなるか … 契約者保護機構の対象かどうか、対象なら補償割合はいくつか(損害保険契約者保護機構)
- どの会社がどちらに属するか … 金融庁の「損害保険会社免許一覧」と「少額短期保険業者登録一覧」に実際に載っているかどうかを、両方のPDFで照合
- 日々の使い勝手 … 保険金請求のやり方(窓口精算の有無)と補償割合を各社の公式ページで確認
順位はつけていません。犬種・年齢・持病で最適解が入れ替わるので、順位をつけても読者の役に立たないと判断しました。保険料は「各社が公式に出している例」だけを載せ、条件が揃っていないことを明記しています。
商品の良し悪しの最終判断は重要事項説明書と約款に委ねます。この記事は「その前に見ておくと迷いが減る枠組み」の話です。
そもそも何が違うのか(制度比較表)
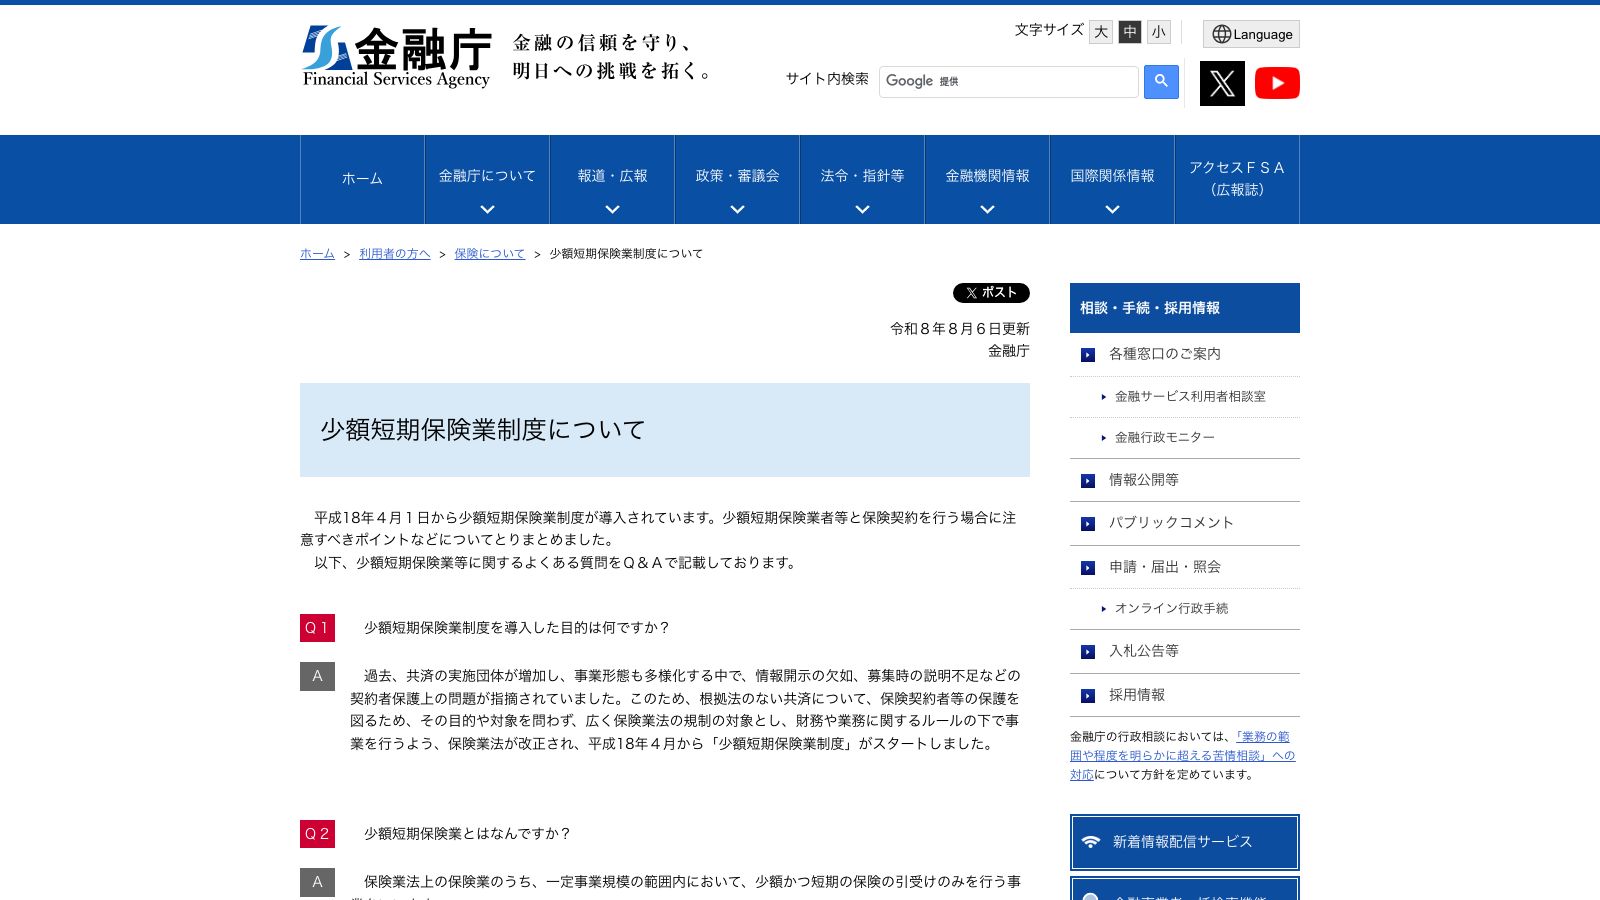
日本少額短期保険協会が両者を並べた表を公表しています。金融庁の資料と突き合わせて整理すると、こうなります。
| 項目 | 損害保険会社 | 少額短期保険業者 |
|---|---|---|
| 参入の形 | 内閣総理大臣の免許 | 財務局への登録(登録拒否事由あり) |
| 最低資本金 | 10億円 | 1,000万円(純資産も同額以上) |
| 事業規模の上限 | なし | 年間収受保険料 50億円以下 |
| 保険期間 | 制限なし | 生命・医療は1年、損害保険は2年以内 |
| 1被保険者あたりの保険金額 | 制限なし | 区分ごとに上限、合計1,000万円まで(損害保険の区分は1,000万円) |
| 営業保証金の供託 | — | 前事業年度の年間収受保険料×5%+1,000万円 |
| 契約者保護機構 | 全社加入義務あり | 対象外(募集時に書面で説明し、契約者の署名または押印を得る) |
← 表は横にスクロールできます →
(出典:日本少額短期保険協会「少額短期保険業とは」、金融庁「少額短期保険業制度について」。2026-08-25時点)
ここで一つ、調べていて「あれ?」と思ったところがあります。よく「少額短期は保険期間1年」と説明されますが、ペット保険は損害保険の区分なので、法令上の上限は2年です。金融庁の資料にも「損害保険2年、生命保険・医療保険1年」と書かれています。実務ではどちらも1年更新が主流なので結果として差は出ていないのですが、条文の建て付けとしては違います。
各社がどちらに属するか(一覧表)
ここが今回いちばん手間のかかったところです。金融庁は「損害保険会社免許一覧」と「少額短期保険業者登録一覧」をそれぞれPDFで公表しています。この2つを開いて、ペット保険を扱っている会社を拾いました。
損害保険会社(免許)側
| 会社名 | ペット保険のブランド | 備考 |
|---|---|---|
| アニコム損害保険株式会社 | どうぶつ健保ふぁみりぃ/しにあ/ぷち | 2006年1月設立、2007年12月に損害保険業免許。資本金65億5,000万円 |
| 第一アイペット損害保険株式会社 | うちの子/うちの子ライト | 2008年3月に少短登録 → 2012年3月に損保免許。2026年4月に現社名へ |
| ペット&ファミリー損害保険株式会社 | げんきナンバーわん | 2006年11月に少短登録 → 2019年4月に損保へ移行 |
| au損害保険株式会社 | ワンコ保険/ニャンコ保険 | 2010年2月設立。ペット保険もau損保本体が引受 |
| 楽天損害保険株式会社 | スーパーペット保険 | 2022年4月1日に楽天少額短期保険から引受が移転 |
← 表は横にスクロールできます →
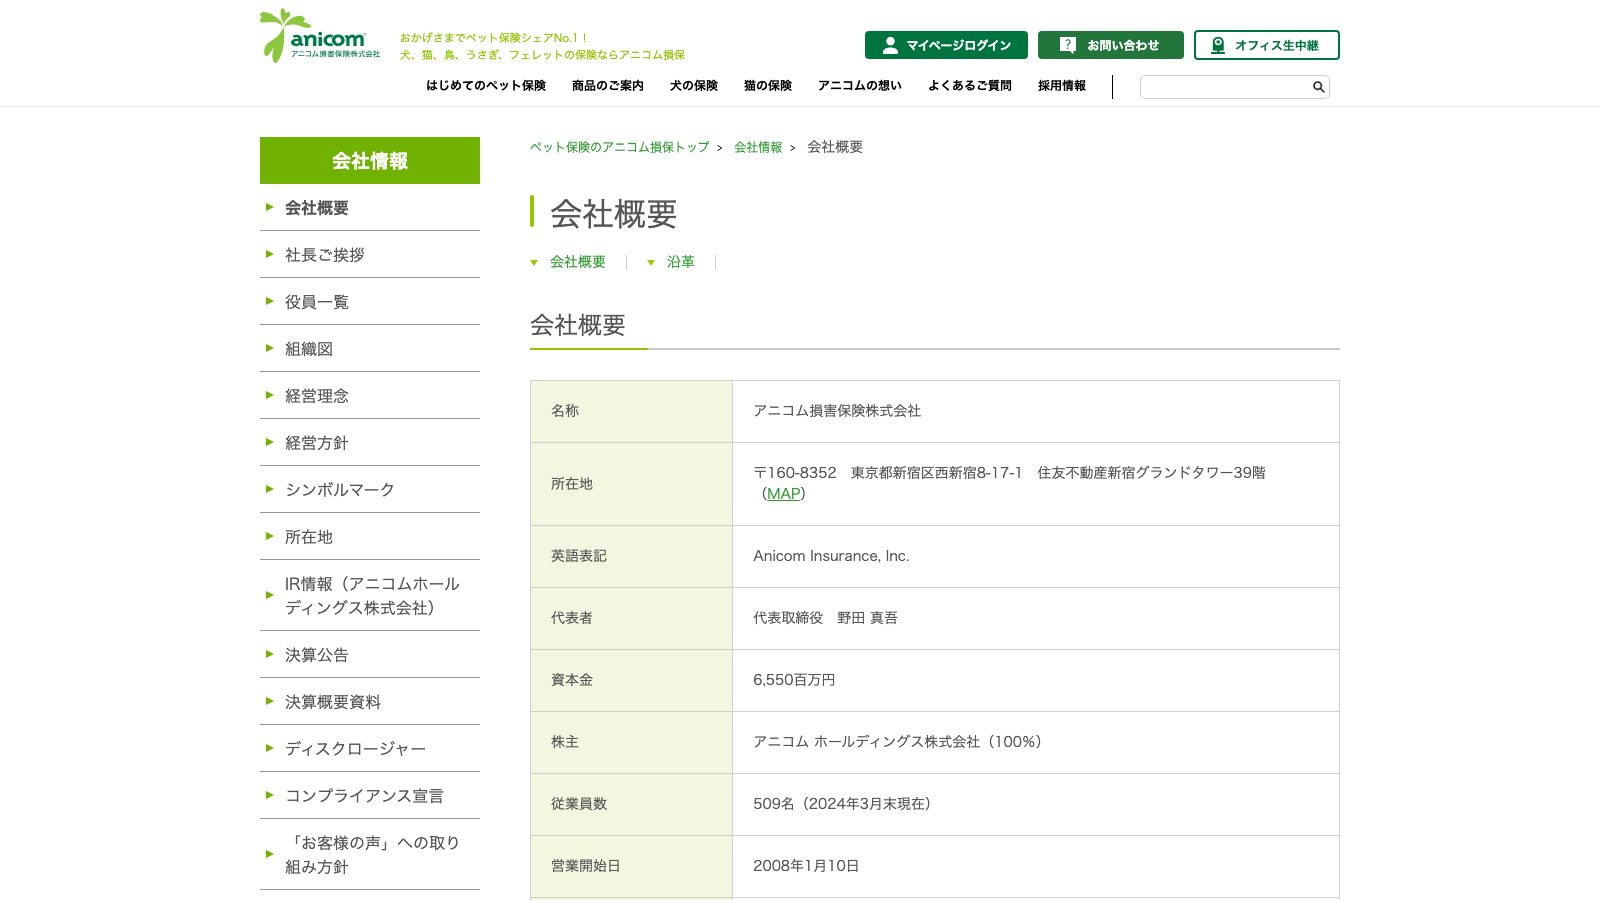
金融庁の免許一覧は令和8年4月1日現在で全57社。うち国内の損害保険会社が35社、外国損害保険会社等が21社、免許特定法人が1社という内訳でした。上の5社はいずれもこの一覧にあり、少額短期保険業者の一覧(122者、全ページ確認)には出てきません。
少額短期保険業者(登録)側
| 会社名 | 登録番号 | ペット保険のブランド |
|---|---|---|
| ペットメディカルサポート株式会社 | 関東財務局長(少額短期保険)第24号 | PS保険 |
| 日本ペット少額短期保険株式会社 | 関東財務局長(少額短期保険)第61号 | いぬとねこの保険 |
| SBIペット少額短期保険株式会社 | 関東財務局長(少額短期保険)第74号 | ペット保険 |
| リトルファミリー少額短期保険株式会社 | 関東財務局長(少額短期保険)第101号 | わんデイズ・にゃんデイズ |
| ペッツファースト&グレイス少額短期保険株式会社 | 関東財務局長(少額短期保険)第118号 | ペット保険 |
| SBIプリズム少額短期保険株式会社 | 東北財務局長(少額短期保険)第1号 | プリズムペット(旧・プリズムコール) |
| 株式会社FPC | 中国財務局長(少額短期保険)第2号 | FPCのペット保険 |
| イーペット少額短期保険株式会社 | 福岡財務支局長(少額短期保険)第3号 | ※商品内容は今回確認できていません |
← 表は横にスクロールできます →
登録番号はすべて金融庁の登録一覧(令和8年8月14日現在・全122者)から拾い、各社の公式サイトの記載と一致することを確認しています。
会社名では判別できない、3つの落とし穴
ここ、正直かなり分かりにくいと思いました。実例を3つ挙げます。
1. ドメイン名が「ssi」でも損保のことがある。
楽天ペット保険のサイトは rakuten-ssi.co.jp(ssi=少額短期保険の略)というドメインなのに、保険商品一覧ページのフッターは「Rakuten General Insurance(楽天損害保険)」です。楽天少額短期保険株式会社も登録一覧に載っています(関東財務局長 第25号)。
2. 同じブランドで、損保と少短の別法人が両方ある。 au損害保険株式会社(損保・ペット保険を引受)と、au少額短期保険株式会社(関東財務局長 第106号)は別法人です。第一アイペットも、2020年にペッツファースト少額短期保険を子会社化したリリースを出していて、損保グループの中に少短がぶら下がる構図になっています。
3. 売っている会社と引き受けている会社が違うことがある。 アクサ損害保険のペット保険ページには「【引受保険会社】アニコム損害保険株式会社」と明記されています。アクサは代理店として媒介しているだけで、引受はアニコム損保です。
見るべきは、申込画面や重要事項説明書に書かれた「引受保険会社」の正式社名。これ以外に確実な方法はありませんでした。
補償割合と保険料例(各社の公式表示)
条件が揃っていないので横並びの比較にはなりません。「各社が自分の公式サイトでどう見せているか」の一覧として読んでください(すべて2026-08-25時点)。
| 会社 | 区分 | 補償割合 | 公式サイトの保険料例 |
|---|---|---|---|
| アニコム損保 | 損保 | 70%/50%(ぷちは70%) | 見積りページで算出 |
| 第一アイペット損保 | 損保 | うちの子=70/50/30%、うちの子ライト=90% | うちの子 月払3,990円(70%)/2,480円(50%)/1,480円(30%) |
| ペット&ファミリー損保 | 損保 | 70%/50% | 小型犬1歳・プラン50で月1,560円 |
| au損保 | 損保 | 70%/50% | 小型犬2歳・通院あり70%で月2,170円〜 |
| 楽天損保 | 損保 | 通院つき70/50%、手術入院90% | 手術入院プラン 小型犬2歳 月740円〜 |
| PS保険 | 少短 | 100%/70%/50% | 小型犬0〜2歳・50%で月1,430円 |
| FPC | 少短 | 90%/70%/50% | フィット50% 月1,210円〜(4歳以下小型犬) |
| 日本ペット少短 | 少短 | ネクスト=90/70/50% | ミニ 月140円から。VIPは年間総額500万円 |
| リトルファミリー少短 | 少短 | 50% | 月460円〜(猫0歳・Light・免責0円) |
| SBIプリズム少短 | 少短 | 公式トップに100%の表記 | プリズムペット 小型犬0歳プレミアムで月4,740円〜 |
← 表は横にスクロールできます →
補償割合だけ見ると、90%や100%といった高い割合を出しているのはむしろ少短側でした。ここは意外だったところです。制度上の上限(1,000万円)が効いていないからこそ、割合の設計は自由にできる、ということだと思います。
制度の差は、実際にどこへ効くのか
1. 破綻したときの受け皿(ここが本丸)
金融庁のページには、こう書かれています。
少額短期保険業者その他の保険会社以外の者は、保険契約者保護機構制度の対象ではありません (金融庁「保険契約者保護機構制度」)
損保側は、破綻しても機構が受け皿になります。損害保険契約者保護機構のQ&Aによれば、破綻前に生じた事故と、破綻後3か月間に生じた事故については保険金が全額支払われるとされています。その後は種目ごとの補償割合になり、火災保険90%、自動車保険80%、短期の傷害保険90%、その他の損害保険80%、という数字が挙げられています。機構の会員は42社(2026年4月現在)で、日本国内で損害保険業を営む免許を受けたすべての損保に加入が義務づけられています。
ただし正直に書くと、ペット保険がこの表のどの区分に入るのかまでは、今回確認できませんでした。 機構のサイトも、損保各社の説明ページも、肝心の一覧が画像になっていてテキストとして読み取れません。ここで30分ほどつまずきました。気になる方は、契約前に交付される重要事項説明書の「保険契約者保護機構」の欄を見てください。そこに区分と割合が書かれています。
一方の少短側は、保護機構の代わりに営業保証金の供託があります。額は「前事業年度の年間収受保険料×5%+1,000万円」。この5%という数字が薄いのか十分なのかは、あとの一次情報の章で計算してみます。
ここは、少額短期保険業者を選ぶうえで一番大きな引っかかりどころだと思います。 ただし「だから危ない」という単純な話にもなりません。破綻の可能性は制度の区分ではなく、その会社の財務健全性の問題です。少短も保険業法の適用対象で、ソルベンシー・マージン比率の開示義務も、財務局の監督も受けています。
2. 会社の「伸びしろ」に上限がある
少額短期保険業者は「小規模事業者」という前提で作られた制度です。年間収受保険料が50億円を超えて事業を続けることはできません。
だから、伸びた会社は損保免許を取りに行きます。実際、いま損保側にいるペット保険会社のうち2社は、もともと少短でした。
- 第一アイペット損害保険:公式の会社概要によると、2008年3月に少額短期保険業者として登録、2012年3月に損害保険業免許を取得。2026年4月に現社名へ変更
- ペット&ファミリー損害保険:公式の会社概要によると、2006年11月に関東財務局長(少額短期保険)第2号として登録、2019年4月に損害保険会社へ移行
つまり「少短か損保か」は、固定された性格ではなく会社のステージの話でもあるわけです。いま少短の会社が、数年後に損保になっている可能性は普通にあります。
ちなみにアニコム損保は少短を経ていません。公式の会社概要によれば2006年1月設立、2007年12月に損害保険業免許を取得して現社名になっています。
3. 窓口精算があるかどうか(制度ではなく、会社の選択)
ここは制度の話ではありません。でも、実際の使い勝手にはこれが一番効きます。
動物病院の窓口で自己負担分だけ払って終わる仕組みを、公式に案内している会社を確認できたのは次の2社でした。どちらも損害保険会社です。
| 会社 | 対応病院数(公式表記) | 備考 |
|---|---|---|
| アニコム損害保険 | 全国約7,000(2025年7月末現在) | 「どうぶつ健康保険証」を提示 |
| 第一アイペット損害保険 | 全国6,217施設以上(2026年2月末時点) | 「うちの子ライト」は対象外 |
← 表は横にスクロールできます →
一方、日本ペット少額短期保険では窓口精算はなく、治療費を全額払ってから郵送またはアプリで請求する方式と案内されています。SBIペット少額短期保険もLINEまたは郵送での請求です。
ただし、これを「損保だから窓口精算できる」と読むのは早いです。 窓口精算は提携動物病院のネットワークを自社で作らないと成立しません。要は初期投資の大きい仕組みで、規模の大きい会社しか手を出しにくい。制度の差というより、規模の差が表に出ているだけだと思います。実際、au損保や楽天損保も損害保険会社ですが、この2社の商品で窓口精算の案内は見つかりませんでした。損保だから、ではないのです。
逆に、効かないところ
制度の差として大きく書かれがちなのに、ペット保険では実はあまり効かない項目もあります。
保険金額1,000万円の上限。 少額短期の損害保険区分の上限は1被保険者あたり1,000万円です。ただし実際の商品を見ると、日本ペット少額短期保険の上位プランで年間総額500万円、PS保険で年間総額110万円という水準。多くのプランはもっと低いところに設定されています。この上限に頭がぶつかる犬は、そう多くはなさそうです。
保険期間。 前述のとおり、ペット保険は損害保険区分なので法令上は2年まで可能です。そして損保側のペット保険もほとんどが1年更新。差が出ていません。
一次情報の章:公的資料から出てくる数字
ここからは、比較サイトにあまり載っていない数字です。
ペット保険は、少額短期保険業界の「稼ぎ頭のひとつ」
日本少額短期保険協会が2025年7月4日に公表した2024年度の決算概況から、分野別の数字を引きます(2025年3月末時点)。
| 分野 | 業者数 | 保有契約件数 | 前年度比 | 収入保険料 | 前年度比 | 保険料の占率 |
|---|---|---|---|---|---|---|
| 合計 | 123社 | 1,248万件 | 108% | 1,536億円 | 107% | 100% |
| 家財 | 54社 | 945万件 | 104% | 945億円 | 104% | 62% |
| ペット | 10社 | 77万件 | 113% | 236億円 | 115% | 15% |
| 生保・医療 | 30社 | 60万件 | 107% | 199億円 | 106% | 13% |
| 費用・その他 | 29社 | 164万件 | 134% | 155億円 | 116% | 10% |
← 表は横にスクロールできます →
ペットは件数で6%しかないのに、保険料では15%を占めています。 1件あたりの保険料が他分野より高いということです。家財保険は1件あたり約1万円、ペットは約3万円という計算になります。そして伸び率は業界平均を上回っています。
供託金の「厚み」を計算してみる
少額短期保険業者の営業保証金は「前事業年度の年間収受保険料×5%+1,000万円」。この式に、上の統計から出る平均値を入れてみます。
- ペット分野10社で収入保険料236億円 → 1社平均 約23.6億円
- 23.6億円 × 5% + 1,000万円 = 約1億2,800万円
- ペット分野の保有契約77万件を10社で割ると、1社平均 約7.7万件
- 1億2,800万円 ÷ 7.7万件 ≒ 1契約あたり約1,660円
あくまで業界平均をならした机上の計算で、実際の会社ごとの数字とは違いますし、供託金は破綻処理の中で保険金請求権者への弁済に充てられるものなので「1契約1,660円戻る」という意味でもありません。それでも桁の感覚として、「年間保険料の5%+1,000万円」が守りの厚みだということは押さえておいていいと思います。
損保側の保護機構が「破綻後3か月は全額、その後も80〜90%」と言えるのは、業界42社で資金を出し合う仕組みだからです。設計思想がそもそも違います。
業者数は、資料によって数字が違う
これは小ネタですが、調べていて混乱したので書いておきます。
- 金融庁の登録一覧(令和8年8月14日現在):122者
- 日本少額短期保険協会の決算概況(2025年3月末):123社
- 協会の登録一覧(2026年6月10日現在):121社
どれも間違いではなく、時点が違うだけです。少額短期保険業者は新規登録も撤退もそれなりの頻度で起きています。金融庁の一覧を見ると、2026年に入ってからだけでもGMO少額短期保険(令和8年5月18日)、EZ少額短期保険(令和8年6月22日)、ふれんず少額短期保険(令和8年5月14日)が登録されていました。
制度の上限は、あとから変わっている
金融庁が2005年に公表した施行令・施行規則の改正資料を読むと、入院給付金等の上限は「60万円」と書かれています。ところが、現在の金融庁「少額短期保険業制度について」では「80万円」です。
制度の数字は動きます。ネットで見つけた解説記事が何年のものか、確認する価値はあります。
行政処分は、どちらの区分にも出ている
「少短のほうが監督が緩い」というイメージを持つ方がいるかもしれません。でも金融庁の公表を見ると、処分は両方に出ています。
- 2019年5月17日:エイ・ワン少額短期保険株式会社に対し、保険業法第272条の25第1項に基づく業務改善命令(金融庁)
- 2023年12月26日:大手損害保険4社(あいおいニッセイ同和、損害保険ジャパン、東京海上日動、三井住友海上)に対し、保険業法第132条第1項に基づく業務改善命令。576先の契約者に対する保険料調整行為が確認されたことによるもの(金融庁)
免許を持っているから健全、登録だから緩い、という単純な話ではありません。
タイプ別に見た、向き・不向き
制度の差をふまえて、条件別に整理します。ただしどれか1つが全員にとっての正解ではない、という前提で読んでください。
損害保険会社が向いていそうな人
- 10年以上の長い付き合いを前提に考えている(会社の継続性と破綻時の受け皿を重く見る)
- 窓口で自己負担分だけ払って帰りたい。請求書類の手間を減らしたい
- 保険料が多少上がっても、仕組みの厚みを取りたい
📝 選ぶ前に知っておきたいこと
窓口精算に対応するのは損保のうち一部の会社の、さらに一部のプランだけです。第一アイペットの「うちの子ライト」は窓口精算の対象外と公式に明記されています。「損保だから窓口精算できる」と思い込んで安いプランを選ぶと、期待と違うことになります。
少額短期保険業者が向いていそうな人
- 補償割合の選択肢の幅を優先したい(90%や100%のプランは、むしろ少短側に多く見つかりました)
- 請求はアプリや郵送で構わない。そのぶん保険料を抑えたい
- 契約者保護機構の対象外であることを理解したうえで判断できる
📝 選ぶ前に知っておきたいこと
破綻時の公的な受け皿がありません。加えて、会社が50億円の壁に近づけば損保への移行という大きな変化が起きます(過去2社が実際に移行しています)。移行そのものは契約者にとって悪い話ではありませんが、商品ラインナップが入れ替わることはあります。
どちらにも共通して確認したいこと
日本損害保険協会のペット保険のページでは、補償の対象外として「ワクチンで予防可能な病気」「予防接種や健康診断などの予防的費用」「先天性・遺伝性の異常」が挙げられています。また、加入時の年齢制限や、過去の傷病歴による引受不可、告知義務違反があると補償が受けられないことにも触れられています。
制度の区分より、この除外事項のほうが日常的に効きます。持病がある犬、シニアの犬については、加入前に獣医師に現在の状態を確認したうえで、告知事項を正確に書いてください。
よくある質問
Q. 少額短期保険業者だと、保険金が支払われないことがあるのですか?
平常時の支払いは、損保でも少短でも約款どおりです。区分によって支払われる・支払われないが変わるわけではありません。差が出るのは引受会社が破綻したときで、少短は契約者保護機構の対象外です。この点は募集時に書面で説明され、契約者から受領した旨の署名または押印を得ることになっています(日本少額短期保険協会の説明による)。契約時に渡された書類を、もう一度見てみてください。
Q. 加入している会社がどちらなのか、どこで確認できますか?
一番確実なのは金融庁の一覧です。少額短期保険業者登録一覧に社名があれば少短、損害保険会社免許一覧にあれば損保です。どちらもPDFなのでブラウザ内検索(Ctrl+F/⌘+F)で社名を打てば見つかります。ブランド名やサイトのドメインではなく、証券や重要事項説明書に書かれた引受保険会社の正式社名で探してください。
Q. 少額短期保険のほうが保険料は安いのですか?
一概には言えませんでした。少短側にも補償割合90%や100%、年間総額500万円といったプランがあり、損保側にも補償を絞った月740円台のプランがあります。同じ犬種・年齢・補償割合で見積もりを取って比べるのが確実です。保険料は各社の公式見積もりページで確認できます。
Q. 契約している会社が損害保険会社に移行したら、契約はどうなりますか?
過去にアイペット(2012年)とペット&ファミリー(2019年)が移行していますが、その際の個別契約の扱いまでは今回の調査では確認できていません。移行時には案内が出るはずなので、届いた書面を確認するか、その会社のカスタマーサポートに直接聞いてください。
Q. 窓口精算がないと、そんなに不便ですか?
「不便かどうか」は請求の頻度によります。アニコム損保の案内では、窓口精算ができない場合は全額を一旦払って直接請求することになり、請求は原則として診療日から30日以内(入院なら退院日から30日以内)とされています。通院が多い犬だと、この作業が毎月発生します。一方で年に数回しか病院に行かないなら、アプリで写真を送るだけの請求方式でも負担は小さいかもしれません。
まとめ
制度の差を追いかけてみて、いちばん大きいのはやはり破綻したときの受け皿の有無でした。ここは損害保険会社に明確な厚みがあります。
ただ、それ以外の項目(保険金額の上限、保険期間)はペット保険という商品では実質的に効いていませんでした。補償割合はむしろ少短側のほうが選択肢が広く、窓口精算の有無は制度ではなく会社の規模とネットワーク投資の話です。
なので、順番としてはこう考えるのが素直だと思います。
- 犬の年齢・持病・通院の頻度から、必要な補償の形を決める
- その形に合うプランを、損保・少短の両方から拾う
- 最後に、引受会社の区分と重要事項説明書の「保険契約者保護機構」の欄を見て、納得できるかを確かめる
区分を最初のふるいにすると、条件に合う商品を落とすことになりかねません。3番目でいいと思います。
持病がある場合や、加入を検討している犬の健康状態に気になる点がある場合は、告知の前にかかりつけの獣医師に相談してください。制度の話は公的資料で完結しますが、その犬に何が必要かは、その犬を診た人にしか分かりません。
(本記事の制度・数値・保険料例はすべて2026-08-25時点で確認したものです。条件は変わります)
調べたもと(出典 26件)
- 少額短期保険業制度について ~移行期間終了に伴う注意点など~金融庁・確認日 2026-08-25
- 少額短期保険業者登録一覧(令和8年8月14日現在・PDF)金融庁・確認日 2026-08-25
- 損害保険会社免許一覧(令和8年4月1日現在・PDF)金融庁・確認日 2026-08-25
- 保険契約者保護機構制度(保険会社のセーフティネット)金融庁・確認日 2026-08-25
- 少額短期保険業とは(消費者の皆様へ)日本少額短期保険協会・確認日 2026-08-25
- 2024年度 少額短期保険業界の決算概況について(PDF)日本少額短期保険協会・確認日 2026-08-25
- QA2 破綻した損害保険会社の契約で保険金が支払われますか。損害保険契約者保護機構・確認日 2026-08-25
- QA1 損害保険会社が破綻したら加入している保険はどうなりますか。損害保険契約者保護機構・確認日 2026-08-25
- 損害保険契約者保護機構の概要損害保険契約者保護機構・確認日 2026-08-25
- ペット保険日本損害保険協会・確認日 2026-08-25
- 保険業法施行令・保険業法施行規則等の一部改正について(少額短期保険業関係)金融庁・確認日 2026-08-25
- 少額短期保険業者向けの監督指針(I.基本的考え方)金融庁・確認日 2026-08-25
- エイ・ワン少額短期保険株式会社に対する行政処分について金融庁・確認日 2026-08-25
- 大手損害保険会社に対する行政処分について金融庁・確認日 2026-08-25
- 会社概要(アニコム損害保険株式会社)アニコム損害保険・確認日 2026-08-25
- 保険金のご請求方法(窓口精算・直接請求)アニコム損害保険・確認日 2026-08-25
- 会社概要(第一アイペット損害保険株式会社)第一アイペット損害保険・確認日 2026-08-25
- 窓口精算ができるペット保険第一アイペット損害保険・確認日 2026-08-25
- 会社概要(ペット&ファミリー損害保険株式会社)ペット&ファミリー損害保険・確認日 2026-08-25
- ワンコ保険の補償内容(au損害保険株式会社)au損害保険・確認日 2026-08-25
- ペット保険(アクサ損害保険株式会社)アクサ損害保険・確認日 2026-08-25
- 保険商品一覧(楽天ペット保険)楽天損害保険・確認日 2026-08-25
- 当社について(ペットメディカルサポート株式会社)ペットメディカルサポート・確認日 2026-08-25
- 会社概要(日本ペット少額短期保険株式会社)日本ペット少額短期保険・確認日 2026-08-25
- 会社概要(SBIプリズム少額短期保険株式会社)SBIプリズム少額短期保険・確認日 2026-08-25
- 会社概要(株式会社FPC)株式会社FPC・確認日 2026-08-25
価格や条件は変わることがあります。購入前に各公式ページで、体のことはかかりつけの獣医師にご確認ください。 調べ方と広告の扱いは運営者情報・編集方針に書いています。