
保険
ペット保険 乗り換えの注意点|待機期間と告知の落とし穴を約款で確かめた
ペット保険を乗り換えると、今かかっている病気が新契約では対象外になることがあります。各社の普通保険約款・重要事項説明書と保険法・保険業法を実際に読み、待機期間・告知義務・解約タイミングの落とし穴を整理しました。
この記事にはアフィリエイトリンク(広告)が含まれます。
「今の保険、高いから乗り換えようかな」
保険料の比較サイトを見て、そう思った人にまず読んでほしい話です。
結論から言うと、ペット保険の乗り換えで一番大きく損をするのは、保険料の差ではありません。旧契約で治療歴のある傷病が、新契約では最初から補償の対象外になることです。月に500円安くなったとしても、いざ手術というときに1円も出ないなら意味がありません。
しかもこれ、告知を正直にしたかどうかとは別の話です。各社の約款には「保険期間が始まる前から被っていた傷病」は支払わない、と書いてあります。告知欄に書いても書かなくても、そもそも対象外なんです。
この記事の目次
- 時間がない人向け・3行の結論
- なぜ「今の病気」が新しい保険で対象外になるのか
- 「継続」なら基準日が動かない、が「乗り換え」だとリセットされる
- 断られるとは限らないが、条件が付くことは多い
- 待機期間:ケガは0日、病気は30日、がんは90〜120日のことも
- 待機期間中に見つかった病気はどうなるのか
- 告知:乗り換えは「新規契約」なので、全部聞かれる
- 告知事項に「他社に入っているか」が入っている
- 告知義務違反で契約を解除されると、どうなるのか
- 保険法の枠組み
- 約款はどう書いているか
- 「保険料は一切戻らない」は約款と食い違う
- タイミング:更新月と解約返戻金の関係
- 年払を年度の途中で解約すると、けっこう戻らない
- 解約日は「自分で決めた日」にならないことがある
- 更新を止めるには期限がある
- クーリングオフは会社によって真逆だった
- 一次情報:法令と公的資料が言っていること
- 保険業法第300条:乗り換えさせる側にはルールがある
- 少額短期保険業者かどうかで、破綻したときの扱いが変わる
- 国民生活センターの数字
- 解約前にやる5つの確認
- よくある質問
- 最後に
時間がない人向け・3行の結論
1. 今の犬が健康で、通院歴もほぼないなら → 乗り換えの損は小さめ。ただし待機期間(新しい契約で補償が始まるまでの空白)は最初からやり直しになります。更新月の1〜2か月前から準備を始めるのが現実的です。
2. 経過観察中の症状が1つでもあるなら → 乗り換えると、その症状は新契約で対象外になる可能性が高いです。今の契約を続けたほうが有利なケースが多いと考えられます。
3. それでも乗り換えるなら → 新契約の「補償開始日」を文書で確定させてから、旧契約を解約する。順番を逆にすると、無保険の期間ができます。
なぜ「今の病気」が新しい保険で対象外になるのか
各社の約款には、ほぼ共通してこういう趣旨の条文があります。
保険期間開始日前に治療が開始された身体障害の治療である場合(アクサ損保「ペット保険普通保険約款」第2条(1)①)
診療の原因が傷病であるとき、その傷病の原因となった事故発生の時が、保険期間の始まる前である場合(アニコム損保「ペット保険普通保険約款」第2条(2))
第一アイペットの「うちの子」重要事項説明書は、もっと直球です。「保険金をお支払いできない主な場合」の表の一番上に、こうあります。
保険期間が始まる前から被っていた傷病/保険期間が始まる前に既に獣医師の診断により発見されていた先天性異常
さらに告知義務の説明のところに、こんな注記が付いています。
※告知事項の記載の有無にかかわらず、保険期間が始まる前から被っていた傷病等は、保険金をお支払いできない場合があります。
つまり、正直に告知しようが、うっかり書き忘れようが、契約が始まる前からあった病気は対象外という設計です。ここを「告知さえ正直にすれば大丈夫」と思っている人が多い気がします。
「継続」なら基準日が動かない、が「乗り換え」だとリセットされる
アクサ損保の約款とアニコム損保の約款、どちらにも同じ構造の注釈が付いています。
(注)この保険契約が継続契約であるときは、この保険契約が継続されてきた初年度契約の保険期間の初日とします。(アニコム損保 第2条 注1、アクサ損保 第2条 注1も同趣旨)
読み解くとこうです。同じ会社で更新し続けている限り、「病気が始まる前かどうか」を判定する基準日は、一番最初に入ったときの日付のまま動きません。3年前に加入した犬が今年ヘルニアになっても、基準日は3年前なので、当然「保険期間が始まった後」です。
ところが会社を変えると、その契約は「継続契約」ではなく初年度契約になります。アニコム損保の約款は用語の説明で「初年度契約:普通保険約款に基づく保険契約のうち、継続契約以外のものをいいます」と定義しています。基準日が今日にリセットされる、ということです。
この構造を知らずに「保険料が年5,000円安いから」と乗り換えると、いま通院している症状ごと補償を捨てることになりかねません。ここ、比較サイトの料金表からは絶対に見えない部分です。
断られるとは限らないが、条件が付くことは多い
傷病歴があっても加入できないと決まっているわけではありません。ただ、条件付きになる可能性が示されています。
- 第一アイペット「うちの子」重要事項説明書の「引受条件など」:「告知内容により、お引受けできない場合や、特定の病気や体の部位については補償しないといった条件でのお引受けとなる場合があります」
- 楽天損保「ペット保険2020」重要事項説明書:「傷病歴がある場合でも、その内容によっては特定の疾病または特定の部位の治療費用を不担保とすることで、ご契約をお引受けすることがあります」
「特定疾病不担保特約」「特定部位不担保特約」という名前で、約款や特約に用意されています。アクサ損保の約款にも「特定傷病補償対象外特約」が特約(2)として載っています。
加入はできる。でもその部位だけ穴が空いている。この状態を「乗り換え成功」と呼べるかは、その犬の状況次第です。
待機期間:ケガは0日、病気は30日、がんは90〜120日のことも
次に待機期間です。これは「契約は始まっているのに、まだ補償が効かない期間」のこと。免責期間と呼ぶ会社もあります。
一番はっきり書かれているのがアクサ損保の約款です。
第10条(疾病における待機期間) 治療の原因となった身体障害が疾病である場合、保険期間の初日から30日間を待機期間とします。ただし、治療の原因となった疾病がガンの場合は、保険期間の初日から120日を待機期間とします。
がんだけ4倍です。ペット&ファミリー損保の解説記事には、がんの待機期間が長い理由として「進行が緩やかで発症に気がつかない場合や、診断できるまでに時間がかかるケースがあるから」と書かれていました。
各社の待機期間をまとめます。
| 会社・商品 | ケガ | 病気 | がん | 出典 |
|---|---|---|---|---|
| アクサ損保 ペット保険 | 待機期間の定めなし | 30日 | 120日 | 普通保険約款 第10条 |
| アニコム損保 | 待機期間の定めなし | 30日 | 約款上、別扱いの記載なし | 普通保険約款 用語の説明・第2条 |
| 楽天損保 ペット保険2020 | 契約日から補償開始 | 契約日を含めて30日経過後(31日目)から | 同上(別扱いの記載なし) | 重要事項説明書 契約概要 |
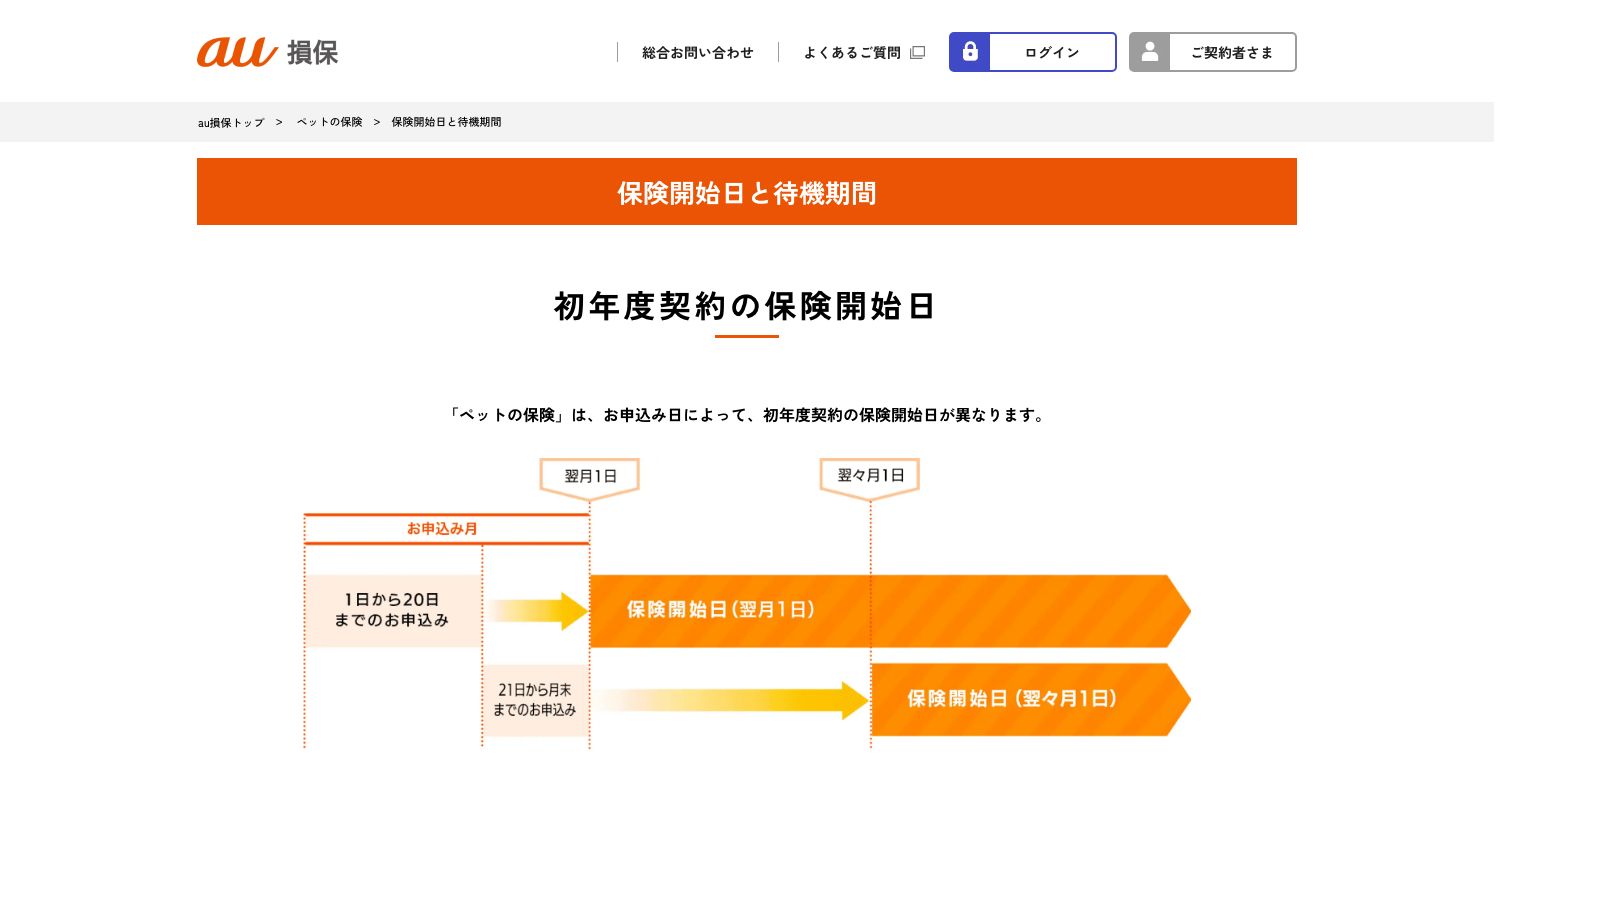
| au損保 ペットの保険 | 保険開始日以降のケガは対象 | 30日 | 記載なし | 公式「保険開始日と待機期間」 |
| エイチ・エス損保 | なし | 初年度契約の保険始期日から30日 | 記載なし | 公式「待機期間の意味と注意点」 |
| ペット&ファミリー損保 げんきナンバーわんスリム | なし | 30日 | 90日 | 公式記事(同社発信) |
| SBIプリズム少短 プリズムペット | 補償開始は契約成立日から31日目午前0時 | 同上 | 約款上「がんについては初年度契約の待機期間の終了より前」の除外規定あり(日数の記載なし) | 公式「補償内容」 |
| FPC | 待機期間なし | なし | なし(補償開始は最短で申込から21日後) | 公式「ペット保険の待機期間とは?」 |
| PS保険(ペットメディカルサポート) | 免責期間なし | なし | なし | 公式「ペット保険の免責期間」 |
← 表は横にスクロールできます →
※各社の一部商品・2026年8月24日時点の記載です。同じ会社でも商品や始期日で違います。
面白いのは「待機期間なし」をうたう会社でも、実質的な空白があること。第一アイペットの待機期間解説ページには「引受審査期間中に発生した病気やケガにつきましては、補償の対象外」とあります。FPCも待機期間はゼロですが、補償開始は最短で申込から21日後です。SBIプリズムに至っては、契約成立日から31日目の午前0時が責任開始でした。
呼び方が違うだけで、申込から実際に守られ始めるまでに数週間かかるのは、どこもだいたい同じと考えたほうが現実的です。
待機期間中に見つかった病気はどうなるのか
アニコム損保の解説ページには、こう書かれています。
待機期間内に発症した病気を継続して治療する場合は生涯を通して補償対象から外れてしまいます
一方で、同じページに「待機期間中に発症した病気が完治し、再発した場合は補償対象範囲となります」という記載もあります。au損保のページも「初年度契約時の待機期間中に発症した病気について、翌年以降の継続後もお支払の対象外」としています。
「完治したかどうか」の判断は獣医師と保険会社の側にあるので、ここは自分で決められません。気になる症状がある時期に契約を切り替えるのは、素直に避けたほうがよさそうです。
告知:乗り換えは「新規契約」なので、全部聞かれる
更新のときは告知を求められないのに、乗り換えだと一から聞かれます。これも約款を読むとはっきりしています。
アクサ損保の約款第11条(4)には、こうあります。
この保険契約が継続契約である場合には、ペットの身体障害の発生の有無について、告知事項としません。ただし、この保険契約の支払条件が、継続前契約に比べて当会社の保険責任を加重するものである場合には、これを告知事項とします。
アニコム損保も第8条(3)(4)で、継続契約には告知義務の規定を適用しないとしています。
つまり同じ会社で更新するだけなら健康状態は聞かれない。でも会社を変えたら聞かれる。当たり前のようでいて、これが乗り換えのコストの実体です。
しかもアクサ損保のただし書きが厄介です。「支払条件が継続前契約に比べて保険責任を加重する」場合、つまり補償割合を50%から70%に上げるようなプラン変更をすると、告知事項が復活すると読めます。同じ会社の中でも、手厚くする方向の変更には注意が必要ということですね。
告知事項に「他社に入っているか」が入っている
もうひとつ、見落としやすいところ。
アニコム損保の約款は、告知事項を用語の説明でこう定義しています。
家庭どうぶつの種類、品種、体重、年齢、健康状態および他の保険契約等に関する事項
第一アイペット「うちの子」重要事項説明書の告知事項も3つで、3番目がこれです。
・対象ペットの情報 ・対象ペットの過去および現在の病気・ケガなどの健康状態 ・ほかのペット保険の加入の有無
「今の保険を続けたまま、こっそり新しいのに申し込んで、通ったら旧契約を切ろう」——これができない設計になっています。他社加入の有無そのものが告知事項なので、書かなければ告知義務違反になり得ます。
さらに第一アイペットの引受条件には、こう書いてあります。
既に当該ペットがほかのペット保険に加入している場合は、当商品にお申込みできない場合があります。
先に解約しないと申し込めない。でも解約してから審査に落ちたら無保険になる。 順番の詰み方がきれいすぎます。会社によって扱いが違うので、申込前にコールセンターに「現在他社加入中でも申込は受け付けてもらえるか」を確認するのが、事実上の必須手順になりそうです。
告知義務違反で契約を解除されると、どうなるのか
保険法の枠組み
ペット保険は損害保険(または少額短期保険の第二分野)にあたるので、保険法の損害保険のパートが効きます。
第4条(告知義務)
保険契約者又は被保険者になる者は、損害保険契約の締結に際し、損害保険契約によりてん補することとされる損害の発生の可能性に関する重要な事項のうち保険者になる者が告知を求めたものについて、事実の告知をしなければならない。
「保険者になる者が告知を求めたもの」という書き方がポイントです。自分から何もかも申告する義務ではなく、聞かれたことに正確に答える義務(質問応答義務)です。だからこそ、申込書の告知欄に何が並んでいるかを読む価値があります。
第28条第1項(告知義務違反による解除)
保険者は、保険契約者又は被保険者が、告知事項について、故意又は重大な過失により事実の告知をせず、又は不実の告知をしたときは、損害保険契約を解除することができる。
第28条第2項 では、解除できない場合が定められています。保険会社が契約時にその事実を知っていた(または過失で知らなかった)場合、保険媒介者が告知を妨げた場合、保険媒介者が不実告知を勧めた場合です。
第28条第4項
第一項の規定による解除権は、保険者が同項の規定による解除の原因があることを知った時から一箇月間行使しないときは、消滅する。損害保険契約の締結の時から五年を経過したときも、同様とする。
第31条第1項
損害保険契約の解除は、将来に向かってのみその効力を生ずる。
そして 第27条:「保険契約者は、いつでも損害保険契約を解除することができる。」——解約する側はいつでも解約できます。
約款はどう書いているか
各社の約款は、この枠組みをそのままなぞっています。アクサ損保の約款第11条を見てみます。
- (3) 故意または重大な過失により事実を告げなかった場合、書面による通知で契約を解除できる
- (5) 解除できない場合として、保険会社が知っていた/媒介者が妨げた/媒介者が勧めた、などを列挙
- (6) 解除が損害の発生した後になされた場合であっても、保険金を支払いません。既に保険金を支払っていたときは、その返還を請求することができます
- (7) ただし(6)は、告知しなかった事実に基づかずに発生した身体障害には適用しない
アニコム損保の約款第8条も、(7)で「解除の原因があることを知った時からその1か月を経過した場合または保険契約締結の時から5年を経過した場合は、適用しません」と、保険法28条4項と同じ期間を置いています。
(7)の「基づかずに発生した」というのは、因果関係の話です。皮膚炎を隠していた犬が骨折した場合、骨折の治療費は隠した事実と関係がないので支払われる、という趣旨と読めます。ここは実際の判断が絡むので、断定はできません。
「保険料は一切戻らない」は約款と食い違う
この点は、解説ページと約款で書かれていることが違います。
アニコム損保の解説ページには「契約解除となることがあり、解除されれば、保険金や給付金は当然支払われませんし、これまで毎月支払っていた保険料も返還されません」とあります。
一方で、約款のほうには違う記載があります。
- アクサ損保 第25条(1):第11条(告知義務)(3)などにより解除した場合、「未経過期間に対し日割をもって計算した保険料を返還します」
- アニコム損保 第23条(1):告知義務違反による解除の場合、「未経過期間に対し日割をもって計算した保険料を返還します」
すでに経過した期間の保険料は戻らないが、まだ来ていない期間分は日割で返る、という書き方です。「一切戻らない」という説明と、約款の条文が食い違っているように見えます。会社や商品、解除の理由によって扱いが違う可能性もあるので、自分の契約の約款で「保険料の返還」の条を確認してください。
ちなみに楽天損保「ペット保険2020」の重要事項説明書には、こんな一文もあります。
更新前契約について告知義務違反による解除の理由があるときは、当社は、更新契約を解除することができます。
過去の違反は、更新をまたいでも効くということです。
タイミング:更新月と解約返戻金の関係
乗り換えの実務で、地味に効いてくるのがお金と日付の管理です。
年払を年度の途中で解約すると、けっこう戻らない
第一アイペット「うちの子」重要事項説明書には、年払の解約時に使う「短期料率」の表が載っています。返還保険料は「領収した保険料より、既経過期間に対応する短期料率によって計算した保険料を差し引いた額」です。
| 既経過期間 | 1か月 | 3か月 | 6か月 | 9か月 | 1年 |
|---|---|---|---|---|---|
| 短期料率 | 30% | 43% | 62% | 81% | 100% |
| (戻る割合の目安) | 70% | 57% | 38% | 19% | 0% |
← 表は横にスクロールできます →
楽天損保「ペット保険2020」も似た仕組みで、「返還する保険料の金額=年払保険料×(1−既経過期間に対応する解約係数)」。解約係数は1か月25%、3か月45%、6か月70%、9か月85%、12か月100%と記載されています。
月払は両社とも「返還保険料はありません」「返戻金はありません」と明記されています。月払で乗り換えるなら、返戻金の心配はしなくていい代わりに、そもそも保険料が高めです。第一アイペットの資料には「年間で払い込んでいただく保険料の総額は『年払』の方が『月払』より約3%少なくなります」とあります。
解約日は「自分で決めた日」にならないことがある
第一アイペットの重要事項説明書には、こう書かれています。
解約日は当社に解約の申出をいただいた日(解約申出日)の、次に到来する始期応当日の前日となります。
始期応当日というのは、保険期間中に毎月やってくる「補償開始日と同じ日付」のこと。5月10日開始の契約なら、毎月10日です。8月3日に解約を申し出ると、解約日は8月9日。8月11日に申し出ると、解約日は9月9日になります。
しかも「既経過期間は月単位の期間となります。日単位ではないためご注意ください」とも書いてあります。1日だけまたぐと1か月分ずれる、ということです。
更新を止めるには期限がある
楽天損保「ペット保険2020」の重要事項説明書。
保険期間の満了日の1か月前までに更新を希望されない旨の意思表示がなく、更新後保険料が払込まれた場合、満了日の翌日を更新日として保険契約は更新されます。
更新を希望されない場合、または更新時の契約内容を変更される場合は、満了日の1か月前までに必ず当社へお申出ください。
第一アイペットも「自動継続」で、「継続を希望されない場合(満期解約)は、お電話または書面でお手続きが必要」。満期日の属する月の約3か月前に「継続契約についてのご案内」が届くとあります。
満期の3か月前に案内が届き、1か月前が意思表示の締切。 ここから逆算すると、乗り換えを検討し始めるなら満期の3か月前がスタートラインです。
クーリングオフは会社によって真逆だった
第一アイペット「うちの子」の重要事項説明書には、クーリングオフ制度がちゃんとあります。
ご契約の申込日からその日を含めて8日以内に当社まで郵便(ハガキ・封書)またはEメールにてご通知ください。クーリングオフは当社代理店では受付できませんのでご注意ください。
ただし「継続後(2年目以降)はクーリングオフはできません」。
一方、楽天損保「ペット保険2020」の重要事項説明書はこうです。
この保険は(通信販売により申し込まれた契約)となるので、ご契約のお申込み後に、お申込みの撤回またはご契約の解除(クーリングオフ)を行うことはできません。
同じペット保険でも、片方は8日以内なら撤回できて、もう片方はそもそもできない。「クーリングオフがあるから、とりあえず申し込んでみよう」は通用しないことになります。申込ボタンを押す前に、その商品の注意喚起情報を確認しておく話です。
一次情報:法令と公的資料が言っていること
保険業法第300条:乗り換えさせる側にはルールがある
保険業法第300条第1項は、保険を売る側の禁止行為を並べています。乗り換えに直接関係するのが第4号です。
四 保険契約者又は被保険者に対して、不利益となるべき事実を告げずに、既に成立している保険契約を消滅させて新たな保険契約の申込みをさせ、又は新たな保険契約の申込みをさせて既に成立している保険契約を消滅させる行為
同じ条の第1号から第3号も、告知に関わる話です。
一 保険契約者又は被保険者に対して、虚偽のことを告げ、又は保険契約の契約条項のうち保険契約者又は被保険者の判断に影響を及ぼすこととなる重要な事項を告げない行為 二 保険契約者又は被保険者が保険会社等又は外国保険会社等に対して重要な事項につき虚偽のことを告げることを勧める行為 三 保険契約者又は被保険者が保険会社等又は外国保険会社等に対して重要な事実を告げるのを妨げ、又は告げないことを勧める行為
つまり、乗り換えを勧めるなら、不利益になる事実をセットで説明しなければならないというのが法律側の建て付けです。
だから各社の重要事項説明書には、わざわざこういう章があります。第一アイペット「うちの子」重要事項説明書の「4 その他ご留意いただきたいこと」の(4)、タイトルは「現在のご契約の解約を前提とした新たなご契約のご注意(不利益)について」。中身を引用します。
・新たな保険契約の申込みをされる場合、対象ペットの健康状態などにより、条件付きのお引受けとなることや、お引受けできないことがあります。 ・新たな保険契約の補償開始日より前に生じている病気やケガなどに対しては、保険金をお支払いできないことがあります。 ・現在の保険契約の解約日と新たな保険契約の補償開始日が異なる場合、その間の補償が途切れることや、補償が重複し、保険料が二重払いになることがあります。 ・現在の保険契約を解約される場合、払込方法によっては解約返戻金がないか、払い込んでいただいた保険料の合計額よりも少ない金額となります。 ・新たな保険契約では、補償内容や保険料が現在のご契約と異なることがありますので必ずご契約内容をご確認ください。
この記事で書いてきたことが、5行にまとまっています。乗り換えを考えている人が読むべき文章は、実は乗り換え先の重要事項説明書の中にすでにあるんですね。ただ、20ページ以上あるPDFの後ろのほうに、目立たない見出しで置かれている。ここまでたどり着く人は多くないと思います。
少額短期保険業者かどうかで、破綻したときの扱いが変わる
これも料金比較表にはまず出てきません。
日本少額短期保険協会の「少額短期保険業者登録一覧(ペット保険)」には、ペット保険を扱う少額短期保険業者が並んでいます。FPC(フリーペットほけん)、SBIいきいき少額短期保険、SBIプリズム少額短期保険、SBIリスタ少額短期保険、イーペット少額短期保険、チューリッヒ少額短期保険、つばき少額短期保険、日本ペット少額短期保険、ペットメディカルサポート、リトルファミリー少額短期保険など、10社以上が掲載されています。
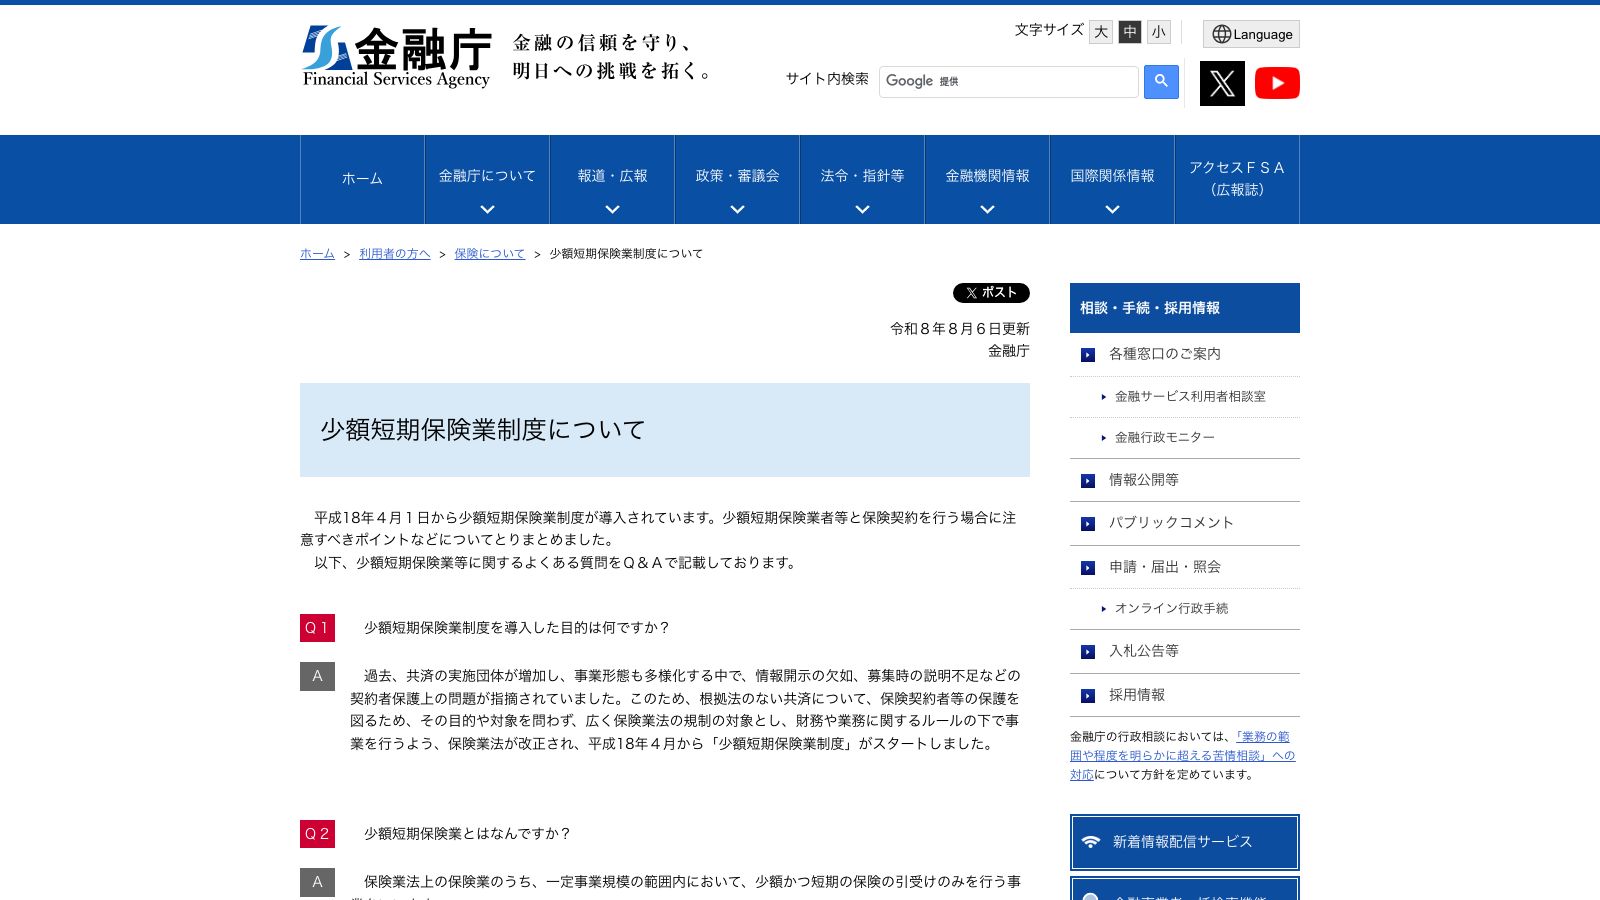
金融庁の「少額短期保険業制度について」によれば、少額短期保険業には次の制限があります。
| 項目 | 少額短期保険業者 |
|---|---|
| 保険期間の上限 | 損害保険は2年以内、生命保険・医療保険は1年以内 |
| 保険金額の上限 | 疾病による重度障害・死亡300万円、疾病・傷害による入院給付金等80万円、傷害による重度障害・死亡600万円、損害保険1,000万円など。総保険金額は1,000万円以下 |
| 保険契約者保護機構 | 対象外(公的セーフティネットの対象ではない) |
| 代わりの仕組み | 保証金の供託制度(事業規模に応じて上乗せ) |
← 表は横にスクロールできます →
日本少額短期保険協会のページはもっと直接的で、保護機構の欄に「なし(その旨、募集時に書面交付により説明し、保険契約者から当該書面を受領した旨の署名又は押印を得る。)」と書かれています。供託額は「前事業年度の年間収受保険料×5%+1000万円」だそうです。
対して、損害保険会社が引き受けている商品はどうか。第一アイペット「うちの子」重要事項説明書の(7)にはこうあります。
引受保険会社が経営破綻に陥った場合の保険契約者保護の仕組みとして、「損害保険契約者保護機構」があり、当社も加入しております。当商品は「損害保険契約者保護機構」の対象となるため、引受保険会社が破綻した場合でも保険金・解約返戻金等は**80%まで補償されます。ただし、破綻前に発生した事故および破綻後3か月間に発生した事故による保険金は100%**補償されます。
楽天損保「ペット保険2020」の重要事項説明書にも、同じ趣旨の記載があります。
「今の会社(損保)から少額短期保険に乗り換える」ときは、この違いも比較の材料に入ります。 保険料が安い理由の一部が、事業規模の制限と引き換えである、という見方もできます。どちらが良いという話ではなく、比較の観点として知っておく価値がある、ということです。
国民生活センターの数字
国民生活センターは「ペット(各種相談の件数や傾向)」で、PIO-NET(全国消費生活情報ネットワークシステム)に登録されたペット関連相談の件数を公表しています。
| 年 | 相談件数 |
|---|---|
| 2023年 | 1,492件 |
| 2024年 | 1,333件 |
| 2025年 | 1,484件 |
| 2026年(5月31日までの集計) | 144件 |
← 表は横にスクロールできます →
ただし、このページの相談傾向は「ブリーダーやペットショップから購入した動物の健康問題」が中心で、ペット保険の乗り換えに特化した統計ではありません。
購入時の健康状態トラブルが相談の柱になっているという事実は、逆に言えば「入手時点ですでに抱えている疾患がある犬は珍しくない」ということでもあります。乗り換えの判断とは、決して無関係ではないと思います。
解約前にやる5つの確認
ここまでを、手を動かせる形にまとめます。順番に意味があります。
1. 過去2年分の診療明細とカルテを並べて、「経過観察」の文字を探す
自分では治ったつもりでも、カルテに「経過観察」と残っていれば、告知欄では現在の症状として扱われる可能性があります。動物病院に診療履歴の写しを頼めるかどうか、まず聞いてみるのが早いです。ここで1つでも引っかかるなら、乗り換えの前に獣医師と保険会社の両方に確認する価値があります。
2. 新契約の「補償開始日」を、申込前に文字で確認する
申込日ではありません。第一アイペットは「クレジットカード払いの場合は申込受付日の翌月の同じ日、口座振替の場合は申込受付日の属する月の翌々月1日のそれぞれ午前0時」。楽天損保は「申込日が毎月1日〜20日までの場合、契約日は翌月1日/21日〜末日の場合は翌々月1日」。au損保も「1日〜20日申込みは翌月1日午前0時、21日〜月末申込みは翌々月1日午前0時」。
支払方法で1か月ずれる会社があります。ここは口頭ではなく、公式ページか重要事項説明書の記載で押さえてください。
3. 旧契約の解約日を、新契約の補償開始日より後に置けるか計算する
第一アイペットの「解約申出日の次に到来する始期応当日の前日」ルールのように、解約日は自由に選べないことがあります。更新を止めるには「満了日の1か月前まで」といった締切もあります。カレンダーに、①新契約の補償開始日、②旧契約の更新意思表示の締切、③旧契約の満期日、の3つを書き込むところから始めるのがよさそうです。
4. 年払なら、途中解約でいくら戻るか計算する
短期料率表や解約係数表は重要事項説明書に載っています。6か月経過で3〜4割しか戻らないなら、満期まで待って切り替えたほうが総額で得になる可能性があります。月払なら返戻金はないので、この計算は不要です。
5. 乗り換え先の重要事項説明書で、「解約を前提とした新契約の不利益」の章と告知欄を読む
上で引用した第一アイペットの5行のような記載が、どの会社の資料にもあるはずです。保険業法第300条第1項第4号がある以上、書かれていないほうがおかしい。加えて、告知欄に「他のペット保険の加入の有無」があるか、他社加入中でも申込を受け付けてもらえるかを確認します。
よくある質問
Q. 旧契約と新契約を1か月だけ重ねて、空白をなくしてもいいですか?
制度上、重ねること自体はできる場合があります。ただし2つ注意があります。ひとつは補償の重複。第一アイペットの重要事項説明書は「実際の診療費・損害賠償額(100%)を超えて保険金のお支払いを受けることはできません」としています。保険料は2倍払うのに、受け取れる額は増えません。もうひとつは、他社加入が告知事項であること。黙って重ねることはできませんし、会社によっては他社加入中の申込自体を受け付けない場合があります。第一アイペットの重要事項説明書も、この点を「補償が重複し、保険料が二重払いになることがあります」と不利益として挙げています。
Q. 待機期間中に病気が見つかったら、その病気は一生対象外ですか?
会社によって説明が違います。アニコム損保の解説ページは「待機期間内に発症した病気を継続して治療する場合は生涯を通して補償対象から外れてしまいます」としつつ、「待機期間中に発症した病気が完治し、再発した場合は補償対象範囲となります」とも書いています。au損保は「初年度契約時の待機期間中に発症した病気について、翌年以降の継続後もお支払の対象外」。完治したかどうかの判断は獣医師の診断と保険会社の査定によるので、自分では決められません。契約中の商品の約款で「保険金を支払わない場合」の条を読んだうえで、コールセンターに個別に確認するのが確実だと思います。
Q. 同じ会社で更新するときも、告知は必要ですか?
多くの約款では、継続契約に告知義務の規定を適用しない書き方になっています(アクサ損保 第11条(4)、アニコム損保 第8条(3)(4))。ただし2つ例外があります。ひとつは補償を手厚くする場合。アクサ損保は「支払条件が継続前契約に比べて保険責任を加重するものである場合には、これを告知事項とします」としています。もうひとつは更新審査。楽天損保は「更新の際にはすべての契約を対象に更新審査を実施」し、「審査の結果、お引受条件の変更をご提示させていただく場合や、更新をお断りする場合があります。更新をお断りする場合には満了日の2か月前までにご通知いたします」と書いています。更新=無条件に続く、ではないということです。
Q. 告知していなかったことは、いつ発覚するのでしょうか。
主に保険金の請求時です。アクサ損保の約款第28条(2)には、「動物病院、検査機関その他の専門機関による診断、鑑定等の結果の照会」が必要な場合、保険金の支払期限が請求完了日から90日になるという規定があります。アニコム損保の約款にも同じ趣旨の90日の規定があります。請求時に病院へ照会が入る仕組みがある、ということです。なお解除権には期限があり、保険法第28条第4項により「解除の原因があることを知った時から1か月」「契約締結から5年」で消滅します。
Q. 乗り換えると保険料は下がりますか?
同じ補償内容なら、下がらないことのほうが多いと考えられます。第一アイペットの重要事項説明書は「保険料は、所定の年齢層において、対象ペットの年齢が上がることにより毎年変わります」としています。乗り換え先でも年齢は同じなので、年齢による上昇分は消えません。安く見えるときは、補償割合・年間支払限度額・1日あたりの限度額・支払限度日数のどれかが違っている可能性があります。第一アイペットの「うちの子」でいえば、70%プランは通院1日あたり12,000円・年間22日まで、年間の補償限度額は最大122.4万円。30%プランは通院9,000円・年間22日まで、限度額は最大47.6万円。同じ「ペット保険」でも、上限が2.5倍以上違います。
Q. とりあえず申し込んで、合わなければクーリングオフすればいいですか?
商品によります。第一アイペット「うちの子」は申込日を含めて8日以内、郵便かEメールで可能(代理店では受付不可、2年目以降の継続契約は不可)。一方、楽天損保「ペット保険2020」は通信販売による申込のため「クーリングオフを行うことはできません」と明記されています。同じペット保険でも扱いが真逆なので、申込前にその商品の注意喚起情報を確認してください。
最後に
乗り換えの判断材料は、ほとんど全部、公式資料の中に文字で書いてあります。ただ、それが20ページ超のPDFの後半に、「その他ご留意いただきたいこと」みたいな見出しで置かれている。読ませる気があるとは言いにくい配置です。
一方で、その配置は保険業法第300条第1項第4号があるから存在しているものでもあります。不利益になる事実を告げずに乗り換えさせることは禁じられている。だから書いてある。書いてある場所さえ分かれば、読者側が自分で判断できるという構造です。
この記事の数字と条文は、2026年8月24日時点で公開されている資料に基づいています。約款も保険料も改定されるので、最新は公式サイトで確認してください。特定の商品が良い・悪いという判断はしていませんし、するべきでもないと考えています。
そして、犬の健康状態そのものの判断は、この記事ではできません。「経過観察と言われた症状が、乗り換え先でどう扱われるか」を最終的に決めるのは、かかりつけの獣医師の診断と、保険会社の引受審査です。気になる症状があるなら、乗り換えを決める前に獣医師に相談してください。契約の可否や条件については、乗り換え先の重要事項説明書と普通保険約款を確認したうえで、その会社に直接問い合わせるのが確実です。
保険料が月500円安くなるかどうかより、その犬がこれから10年で何にかかりそうかのほうが、たぶん大きな金額を動かします。急がずに、満期の3か月前から動き始めるくらいでちょうどいいと思います。
調べたもと(出典 21件)
- 保険開始日と待機期間(ペットの保険)au損害保険・確認日 2026-08-24
- ペット保険 普通保険約款/特約(保険開始日 平成29年9月1日以降)アクサ損害保険・確認日 2026-08-24
- ペット保険普通保険約款および特約(2025年10月1日以降)アニコム損害保険・確認日 2026-08-24
- ご契約のしおり・約款アニコム損害保険・確認日 2026-08-24
- ペット医療費用保険「うちの子」重要事項説明書(2026年4月版)第一アイペット損害保険・確認日 2026-08-24
- 約款・重要事項説明書・ご契約のしおり第一アイペット損害保険・確認日 2026-08-24
- 重要事項説明書(ペット保険2020)契約概要・注意喚起情報(改定23.11)楽天損害保険・確認日 2026-08-24
- 保険法(平成二十年法律第五十六号)法令データe-Gov法令検索(デジタル庁)・確認日 2026-08-24
- 保険業法 第三百条(保険契約の締結又は保険募集に関する禁止行為)e-Gov法令検索(デジタル庁)・確認日 2026-08-24
- 少額短期保険業制度について ~移行期間終了に伴う注意点など~金融庁・確認日 2026-08-24
- 少額短期保険業とは一般社団法人日本少額短期保険協会・確認日 2026-08-24
- 少額短期保険業者登録一覧(ペット保険)一般社団法人日本少額短期保険協会・確認日 2026-08-24
- ペット(各種相談の件数や傾向)独立行政法人国民生活センター・確認日 2026-08-24
- ペット保険の待機期間って?いつから補償開始?アニコム損害保険・確認日 2026-08-24
- ペット保険の「告知義務」とは?告知内容と違反した場合についてアニコム損害保険・確認日 2026-08-24
- ペット保険の待機期間について第一アイペット損害保険・確認日 2026-08-24
- 加入後すぐ使えるペット保険ってあるの?待機期間の意味と注意点エイチ・エス損害保険・確認日 2026-08-24
- ペット保険は加入してすぐに補償が受けられる?待機期間について解説ペット&ファミリー損害保険・確認日 2026-08-24
- ペット保険の待機期間とは?すぐに補償される?FPC(日本ペット少額短期保険)・確認日 2026-08-24
- 補償内容(プリズムペット)SBIプリズム少額短期保険・確認日 2026-08-24
- ペット保険の免責期間ペットメディカルサポート(PS保険)・確認日 2026-08-24
価格や条件は変わることがあります。購入前に各公式ページで、体のことはかかりつけの獣医師にご確認ください。 調べ方と広告の扱いは運営者情報・編集方針に書いています。