
保険
ペット保険に入れない犬|年齢上限・告知義務と断られた後の選択肢
ペット保険を断られる理由は、年齢上限・告知内容・商品条件の3つだけです。各社の重要事項説明書と保険法の条文を実際に読み、新規加入の年齢上限を横並びで比較。断られた後に残る選択肢と、若いうちに入る意味を公的統計の数字で示します。
この記事にはアフィリエイトリンク(広告)が含まれます。
「9歳の子で見積もりを取ろうとしたら、そもそも申込ボタンが押せなかった」
ペット保険を調べていると、この壁にぶつかります。しかも、どこにも「何歳までなら入れるか」がまとまっていない。各社の公式ページを1つずつ開いて、重要事項説明書のPDFを落として、小さい字を読むしかありません。
この記事では、8社ぶんの年齢上限・告知条件・待機期間を横並びにまとめます。
※以下の条件はすべて 2026年8月19日時点で公式ページ・重要事項説明書に記載されていた内容です。保険の条件は改定されます。申し込む前に必ずご自身で最新版を確認してください。
この記事の目次
- 時間がない人向け:3行の結論
- どうやって順位を付けたか
- 断られる理由は、実は3つしかない
- 各社の新規加入年齢を、横並びで
- 1位から順に:断られたときに当たる順
- 1位:アニコム損保「どうぶつ健保しにあ」
- 2位:SBIプリズム少額短期保険「元気応援over8」
- 3位:日本ペット少額短期保険「いぬとねこの保険」
- 4位:au損保「ペットの保険」
- 5位:FPC「フリーペットほけん」
- 6位以降
- 犬種で保険料が変わるって、本当?
- 告知義務のリアル:法律の条文まで読んでみた
- 「訂正すれば解除されない」という道もある
- 待機期間がなくても、前からある病気は対象外
- 数字で見る「若いうちに入る意味」
- 断られたあとに残る選択肢
- ① 特定の病気だけ外して入れないか聞く
- ② シニア向けの商品を当たり直す
- ③ 引受基準は会社ごとに違うので、1社で諦めない
- ④ 保険をやめて「自分で積み立てる」と決める
- ⑤ 断られた理由を、次の申込みのために記録しておく
- それでも揉めたら、どこに相談するか
- よくある質問
- Q. 年齢が正確にわからない保護犬でも入れますか?
- Q. 加入したあと、病気になったら更新を断られますか?
- Q. 待機期間中に病気が見つかったら?
- Q. 告知するとき、どこまで書けばいいですか?
- Q. 申し込んだ後で「やっぱりやめたい」と思ったら?
- Q. 少額短期保険と損害保険、どっちがいいですか?
時間がない人向け:3行の結論
- 8歳以上で断られた → アニコム「どうぶつ健保しにあ」(8歳以上・加入年齢の上限なし)か、SBIプリズム少短「元気応援over8」(満8歳以上)。ただし補償範囲が狭いので、そこは納得して選ぶ
- 9〜10歳で、まだ健康 → 日本ペット少額短期保険(10歳11か月まで)か au損保(満10歳まで)。この2つは「普通の通院込みプラン」としては上限が高い部類
- 持病がある・治療中 → 年齢よりこちらが壁。「特定傷病除外特約」を付けて引き受けてもらえる場合があるので、まず告知して審査に出す。断られてから考えても遅くない
断られた原因が「年齢」なのか「告知内容」なのかで、次に取る手はまったく違います。 ここを切り分けないまま各社に申し込み直しても、同じ結果になります。
どうやって順位を付けたか
先に基準を出します。
このランキングは「すでに一度断られた犬が、次にどこを当たるべきか」という順番です。保険料の安さ順でも、補償の手厚さ順でもありません。
基準にした項目は4つ。
- 新規加入の年齢上限
- 継続(更新)の上限:入った後、何歳まで続けられるか。ここに上限がある会社もあります
- 待機期間:契約開始から一定期間、病気が補償されない期間
- 条件付き引受の有無:持病があっても、その部位だけ外して入れるか
断られる理由は、実は3つしかない
③は意外と見落とされます。アイペットの重要事項説明書(2026年4月版)には、引受条件としてこう書かれています。
既に当該ペットがほかのペット保険に加入している場合は、当社ではお申込みできない場合があります。 保険契約者が15歳未満の場合はお申込みできません。また、18歳未満の場合は親権者の同意が必要となる場合があります。
「乗り換えのつもりで、古いほうを解約する前に新しいほうへ申し込んだら通らなかった」。この順番の問題で詰まるケースがあります。
各社の新規加入年齢を、横並びで
新規加入の年齢上限を中心に、条件を並べます。
| 会社・商品 | 新規加入の年齢上限 | 継続(更新) | 待機期間 | 補償範囲 |
|---|---|---|---|---|
| アニコム損保「どうぶつ健保しにあ」 | 上限なし(8歳以上が対象) | 終身で継続可能 | 30日 | 入院・手術のみ(通院は対象外) |
| SBIプリズム少短「元気応援over8」 | 上限なし(満8歳以上が対象) | 全商品・全ペット種類で終身更新可 | がんのみ45日 | 入院・通院・手術・診断書 |
| 日本ペット少短「いぬとねこの保険」 | 生後31日〜10歳11か月 | (公式トップには記載なし) | 病気30日/ケガなし | 通院・入院・手術(プランによる) |
| au損保「ペットの保険」 | 生後30日〜満10歳 | 継続の年齢制限なし | 初年度のみ30日 | プランによる |
| FPC「フリーペットほけん」 | 9歳未満 | (公式に記載なし) | なし | 通院・入院・手術 |
| PS保険 | 生後30日〜8歳11か月 | 終身で継続可能 | (公式ページに記載なし) | 通院・入院・手術 |
| SBIプリズム少短「いつでもパック」 | 0歳以上満8歳未満 | 終身更新可 | がんのみ45日 | 入院・通院・手術・診断書 |
| アニコム損保「どうぶつ健保ふぁみりぃ」 | 7歳11か月 | 終身で継続可能 | 30日 | 通院・入院・手術 |
| SBIプリズム少短「お迎えパック」 | 0歳以上満2歳未満 | 終身更新可 | 設定なし | 入院・通院・手術・診断書 |
← 表は横にスクロールできます →
(2026年8月19日時点。各社公式ページおよび重要事項説明書より)
上限は「7歳11か月」から「上限なし」まで、3歳以上のひらきがあります。 1社で断られても、まったく違う答えが返ってくる可能性がある。ここは知っておいて損がないところです。
そしてもう1つ。「継続は終身」と書いていない会社があります。 日本ペット少額短期保険の重要事項説明書には、こんな条件があります。
以下の場合、保険契約は失効し、次年度以降の継続もできません。 いぬとねこの保険ネクスト:通院補償、入院補償および手術補償のすべてにおいて、年間限度額に達したとき
つまり、大きな病気で年間の補償枠を全部使い切ると、その契約は失効して翌年も続けられない。加入時にここまで読む人は少ないはずです。
1位から順に:断られたときに当たる順
1位:アニコム損保「どうぶつ健保しにあ」
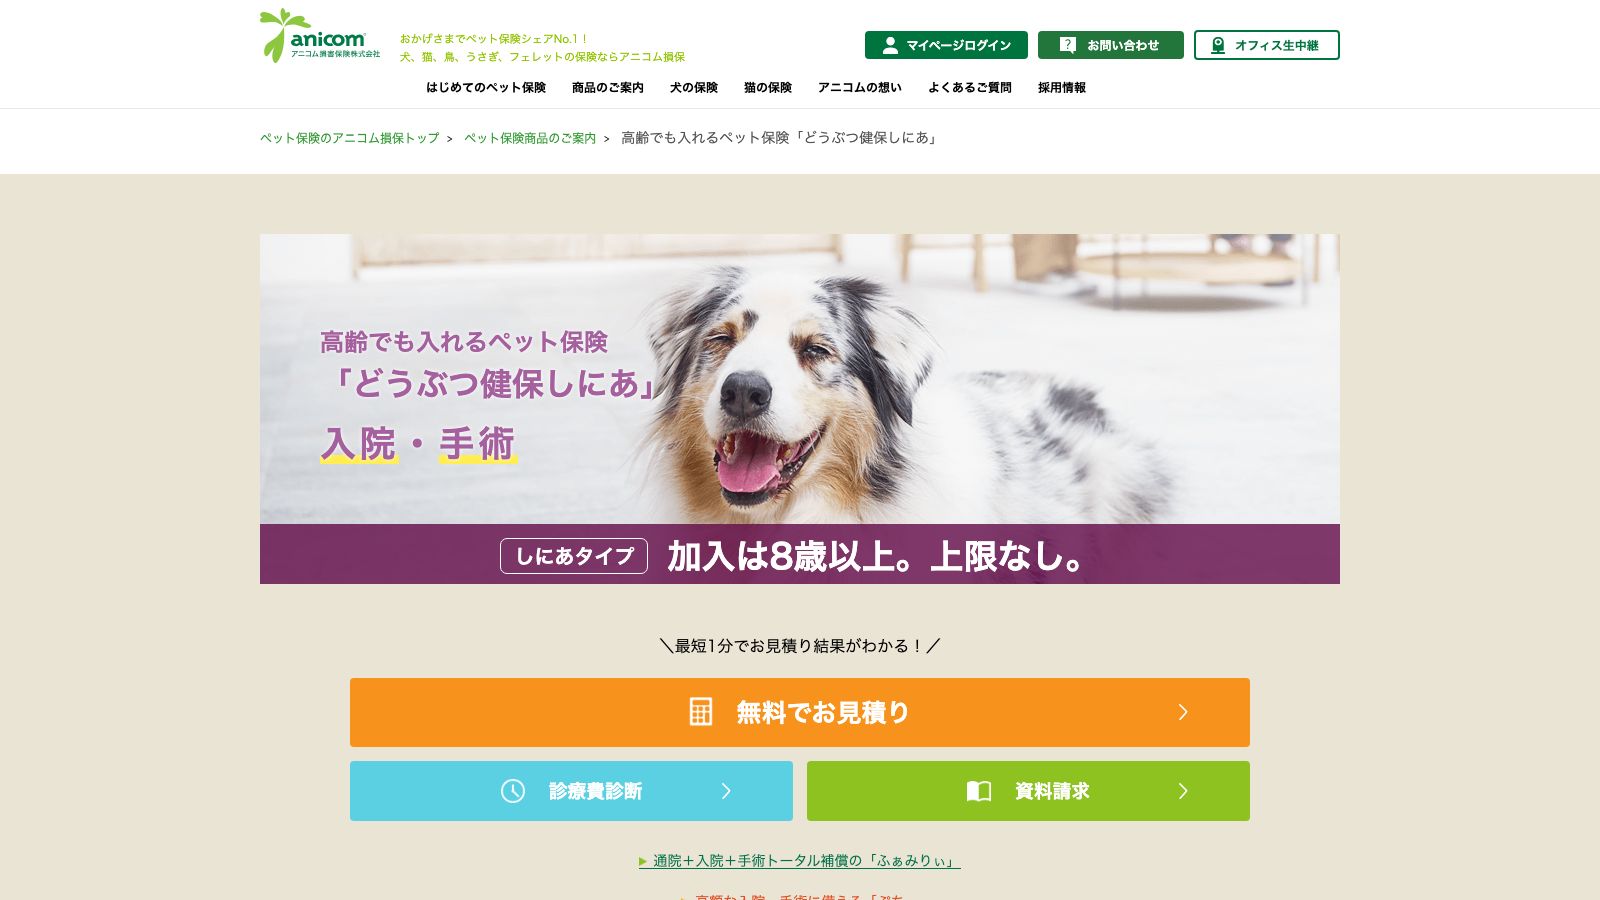
8歳以上で、加入年齢の上限がない。 年齢だけを理由に断られる可能性がもっとも低い商品です。公式ページには「8歳~何歳でも」「加入年齢上限なし」とはっきり書かれています。
👍 向いている犬・飼い主
すでに他社で年齢を理由に断られたシニア犬。入院や手術のような、金額が大きくなる場面だけ備えたい人。
弱点は3つあります。
- 通院が補償対象外。 公式ページに「通院の診療費は保険の対象となりません」と明記されています。シニア犬でお金がかかるのは、じつは通院の積み重ねだったりします
- 対応病院でしか使えない。 「どうぶつ健保」対応病院での診療が対象で、対応外の病院は、対応病院からの紹介がある場合のみ。かかりつけが対応しているか、先に確認してください
- 健康体であることが条件。 年齢の上限がないだけで、告知の壁は残ります
2位:SBIプリズム少額短期保険「元気応援over8」
満8歳以上が対象で、こちらも上限の記載がありません。重要事項説明書の「ご契約いただけるペットと年齢」の表では、プレミアム・バリュー・ライトは「0歳以上満8歳未満」、元気応援over8は「満8歳以上」と分けて書かれています。
👍 向いている犬・飼い主
8歳以上で、通院も含めて補償してほしい人。1位が通院非対応なので、そこを埋める選択肢になります。
📝 選ぶ前に知っておきたいこと
- 少額短期保険なので、保険契約者保護機構の対象外です。 金融庁のページには、少額短期保険業者は「公的セーフティネット」の対象外で、代わりに保証金の供託制度で補完されていると書かれています。これは良し悪しではなく、仕組みの違いとして知っておく話です
- がんは45日の待機期間があります(更新契約には設定なし)
- 更新時に条件が付くことがある。 重要事項説明書に「更新契約の場合、病歴などにより『特定疾病不担保特約』を適用することを更新条件とさせていただく場合があります」とあります。入った後も、病歴が増えると更新条件が変わりうる
3位:日本ペット少額短期保険「いぬとねこの保険」
生後31日から10歳11か月まで。 通院込みの一般的なプランとしては、上限が高い部類です。
👍 向いている犬・飼い主
9〜10歳で、まだ大きな持病がない犬。ケガの待機期間がないので、事故が心配な活発な子にも合います。
📝 選ぶ前に知っておきたいこと
- 前述の「年間限度額に達すると失効し、次年度以降の継続もできない」条項
- 補償開始日が遅い。1〜15日に契約成立なら翌月1日、16日〜末日なら翌々月1日の午前0時から。そこからさらに病気は30日の待機。最悪、申し込みから2か月半ほど空きます
4位:au損保「ペットの保険」
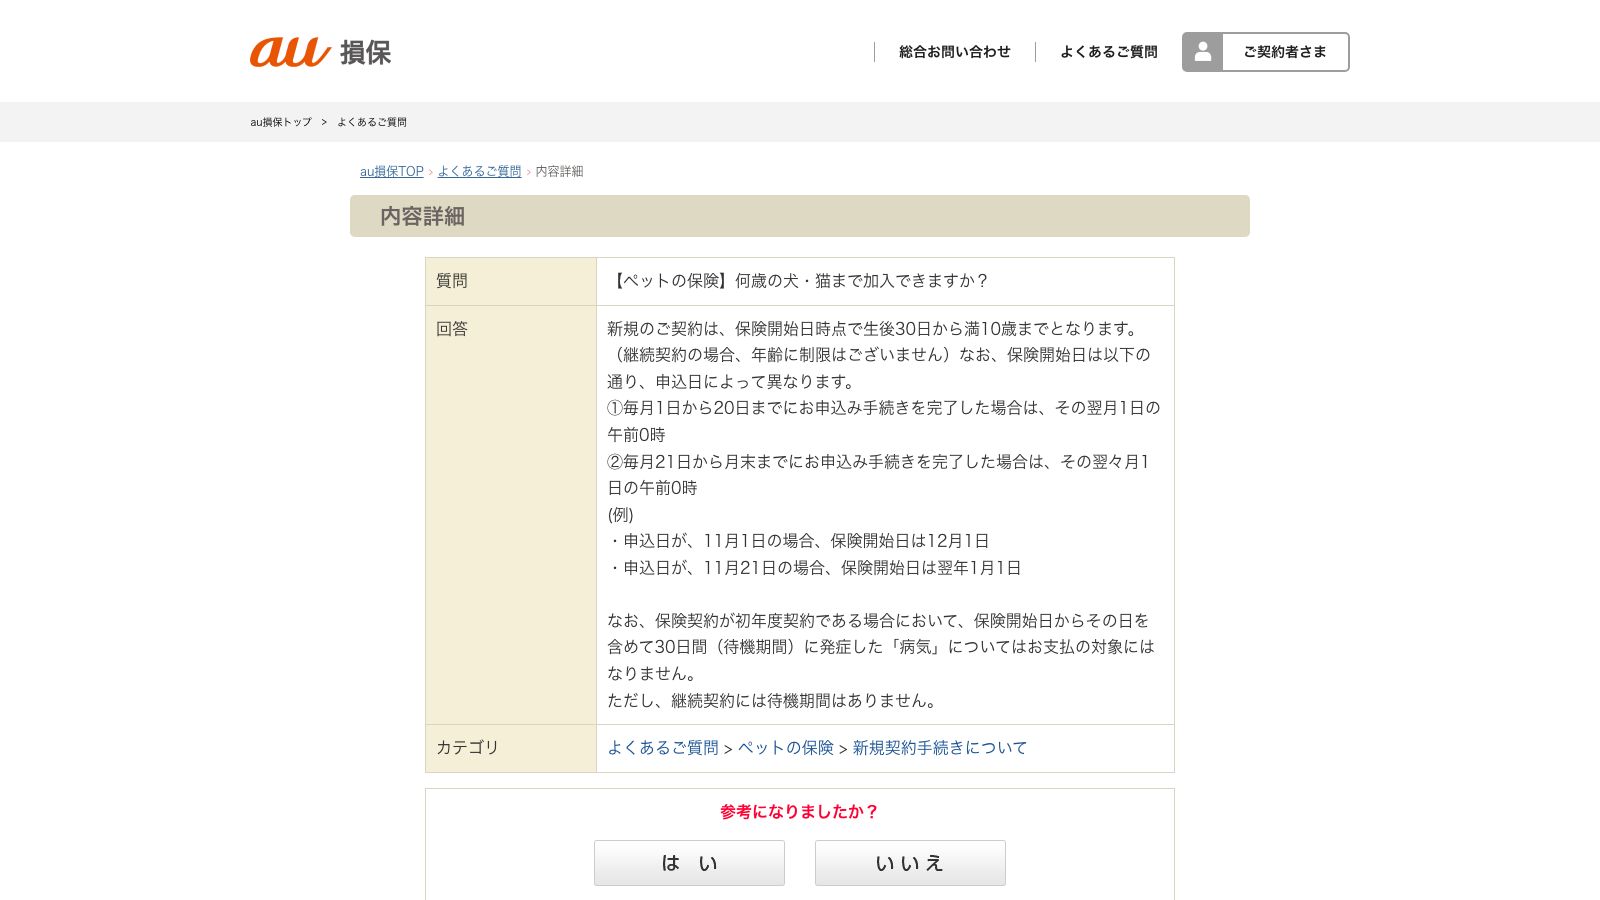
公式FAQに「保険開始日時点で生後30日から満10歳まで」と明記。継続は年齢制限なし、待機期間は初年度契約のみ30日で、継続契約にはありません。
👍 向いている犬・飼い主
10歳ちょうどのタイミングで滑り込みたい人。
📝 選ぶ前に知っておきたいこと
プランごとの条件差が大きいので、申込前に重要事項説明書(PDF)を必ず落として読んでください。
5位:FPC「フリーペットほけん」
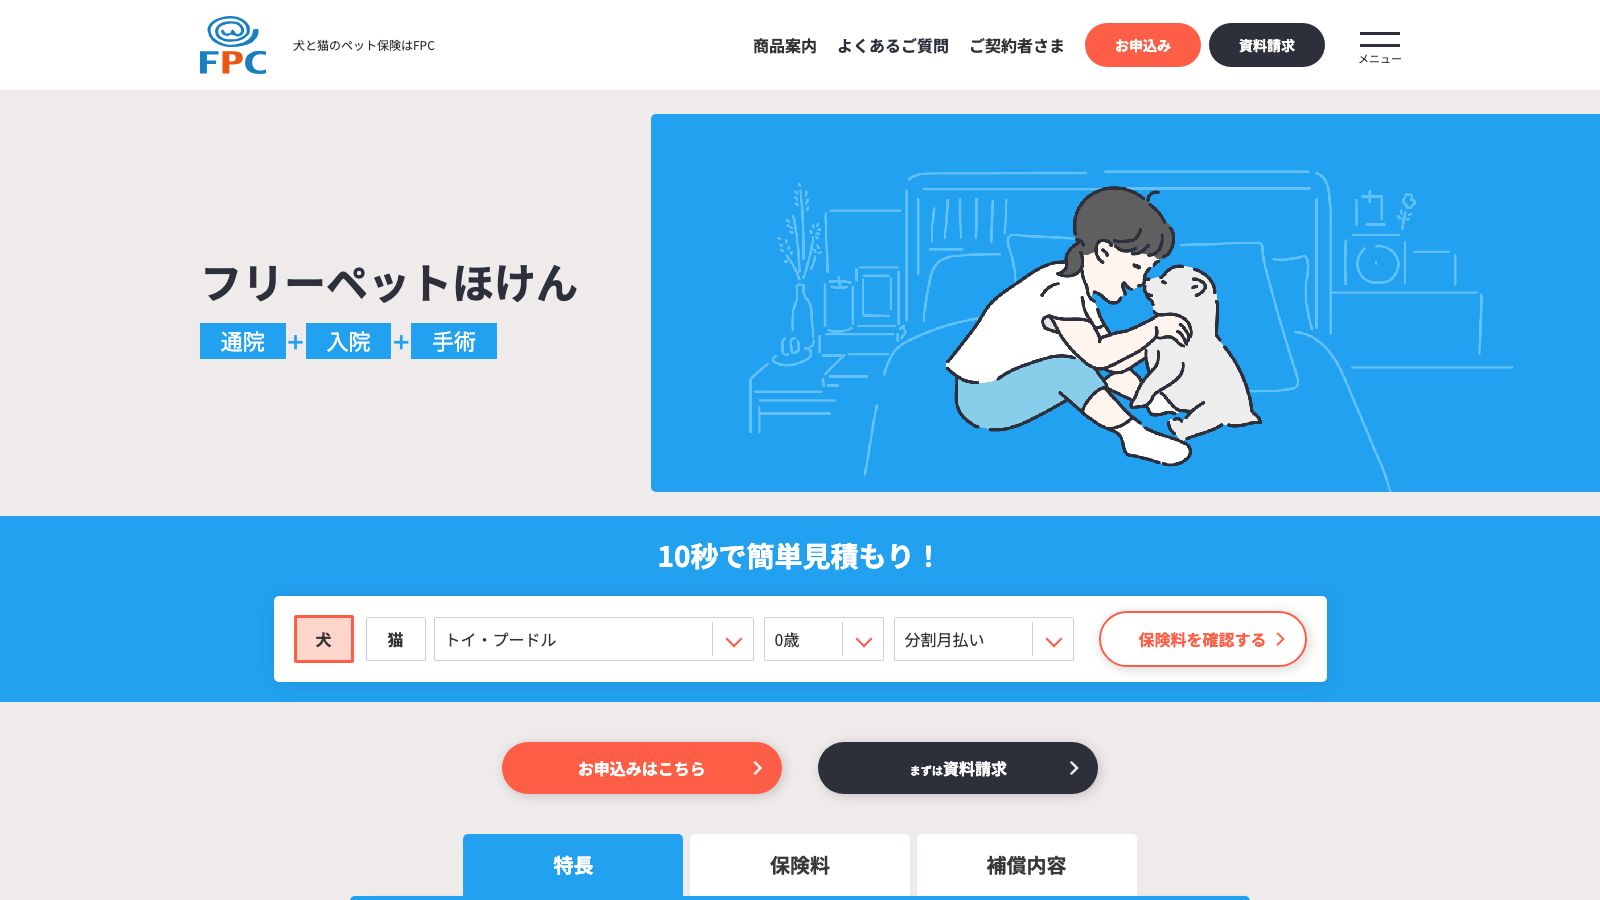
9歳未満まで。 そして特徴的なのが、待機期間がないこと。公式ページに「待機期間はございません。証券記載の補償開始日の午後4時から病気やケガの補償が開始されます」と書かれています。
👍 向いている犬・飼い主
すぐに補償を始めたい人。「今ちょっと気になる症状があるけど、まだ病院に行っていない」という状況は該当しませんが(後述)、健康なうちに素早く備えたいなら強いです。
📝 選ぶ前に知っておきたいこと
9歳未満で締まるので、シニアには使えません。また、保険料が体格区分で変わります(後述)。
6位以降
PS保険は8歳11か月まで、アニコム「どうぶつ健保ふぁみりぃ」は7歳11か月まで。どちらも商品自体の評価が低いわけではなく、「断られた後に当たる先」としては上限が低いというだけです。若い犬なら、この2つが選択肢から外れる理由はありません。
繰り返しますが、1位が全員の正解ではありません。 2歳の柴犬なら、1位のアニコム「しにあ」は加入対象ですらない(8歳以上が対象)。通院を重視するなら、通院非対応の1位より通院込みの3位のほうが合います。
犬種で保険料が変わるって、本当?
本当です。しかも「大型犬だから高い」だけの話ではありません。
アイペットの重要事項説明書(2026年4月版)には、こう書かれています。
保険料は、補償プラン、対象ペットの品種・年齢・体重等により決定します。
日本ペット少額短期保険の重要事項説明書も、ほぼ同じ表現です。
保険料は、補償プラン、対象ペットの品種・年齢・体重等により決定します。
「体重」ではなく「品種」が先に来ている。ここが大事です。犬種ごとにかかりやすい病気の傾向が違い、それが料率に反映されている、という構造です。
FPCの場合はもう少し単純で、小型犬・中型犬・大型犬の3区分。公式ページには、ミックス犬の扱いも書かれています。両親の犬種が両方わかっている場合は大きいほうの型、片方だけわかっている場合はその親の型になります。
つまり、保護犬でルーツがわからない子は、区分の判断で担当者に相談することになるということです。ここ、事前に電話で聞いておくとスムーズです。
告知義務のリアル:法律の条文まで読んでみた
「告知義務違反はバレる」「バレない」という話がネットに溢れていますが、根拠として引かれているものがほとんどありません。ペット保険にも保険法(平成20年法律第56号)が適用されます。条文を直接見てみます。
条文はこうなっています。
第28条第1項(告知義務違反による解除)
保険者は、告知事項について、故意又は重大な過失により事実の告知をせず、又は不実の告知をしたときは、解除することができる。
第28条第2項(解除できない場合)
一 損害保険契約の締結の時において、保険者が前項の事実を知り、又は過失によって知らなかったとき。 二 保険媒介者が、保険契約者又は被保険者が前項の事実の告知をすることを妨げたとき。 三 保険媒介者が、保険契約者又は被保険者に対し、前項の事実の告知をせず、又は不実の告知をすることを勧めたとき。
第28条第4項(期間制限)
第一項の規定による解除権は、保険者が同項の規定による解除の原因があることを知った時から一箇月間行使しないときは、消滅する。損害保険契約の締結の時から五年を経過したときも、同様とする。
そして、あまり紹介されていないのが第31条です。解除された場合の効力について、こう定めています。
第31条第1項
損害保険契約の解除は、将来に向かってのみその効力を生ずる。
第31条第2項第1号
解除がされた時までに発生した保険事故による損害。ただし、同項の事実に基づかずに発生した保険事故による損害については、この限りでない。
このただし書き、地味ですが大きいです。告知しなかった事実と関係のない病気やケガについては、解除されても補償の対象になりうる、という構造になっている。「告知漏れが1つでもあったら全部パーになる」と単純に言い切るのは、条文上は正確ではありません。
ただし、これは条文の建て付けの話です。実際に個別のケースでどう扱われるかは、約款の規定と事実関係の判断によります。トラブルになったら、条文を根拠に自分で押し切ろうとせず、まず保険会社に説明を求め、それでも納得できなければ後述の相談窓口に持ち込んでください。
「訂正すれば解除されない」という道もある
アイペットの重要事項説明書には、こういう一文があります。
ただし、対象ペットが傷病を被る前に、告知事項の訂正を当社に申し出て、当社がこれを承認した場合には、告知義務違反として保険契約を解除することはありません。
書き忘れに気づいたら、何かが起きる前に自分から言えばいい。 これは覚えておく価値があります。放置するほど不利になります。
待機期間がなくても、前からある病気は対象外
もう1つ、混同しやすいところ。FPCのように「待機期間なし」の商品でも、契約前からあった病気は補償されません。日本ペット少額短期保険の重要事項説明書には、わざわざこう書かれています。
待機期間終了後であっても、補償開始の前に被っていた傷病に対しては保険金をお支払いできません。
アイペットの重要事項説明書にも、告知欄の脚注として同じ趣旨があります。
告知事項の記載の有無にかかわらず、保険期間が始まる前から被っていた傷病など、保険金をお支払いできない場合があります。
「告知しなければ通る」のではなく、「告知しなくても、前からある病気は最初から補償の外」。ここが仕組みの核心です。
数字で見る「若いうちに入る意味」
アニコム損保が公開している『家庭どうぶつ白書2025』に、犬の年齢別・年間診療費のデータがあります。2023年4月1日〜2024年3月31日に同社の保険契約を開始した犬801,127頭が対象。これだけの規模の公表データは他にありません。
年齢帯でまとめると、こうなります。
| 年齢帯 | 年間診療費の平均値 | 年間診療費の中央値 |
|---|---|---|
| 0〜4歳 | 52,613円 | 21,860円 |
| 5〜9歳 | 88,362円 | 39,358円 |
| 10歳以上 | 172,742円 | 99,346円 |
← 表は横にスクロールできます →
この表で注目してほしいのは、平均値と中央値のひらきです。
0〜4歳の平均は52,613円ですが、真ん中の子(中央値)は21,860円しか使っていません。平均が中央値の2.4倍。つまり、ごく一部の重い子が平均を大きく押し上げているということです。
これは保険の本質そのものです。多くの犬にとって、若いうちは保険料のほうが診療費より高くつきます。それでも入る理由は「損得」ではなく、「平均の2倍、3倍かかる側になったときに、家計が耐えられるか」です。
10歳以上になると、中央値でも99,346円。半数の犬が年10万円近く使う世界になります。そして、この年齢では多くの保険にもう入れません。
参考までに、実際の保険料を1つ。FPCの公式ページに載っている小型犬・50%補償プランの月額は、4歳以下1,710円/5〜8歳2,610円/9〜11歳3,730円/12歳以上4,690円(2026年8月19日時点)。年間にすると20,520円/31,320円/44,760円/56,280円です。
0〜4歳では、年間保険料20,520円に対し診療費の中央値が21,860円。ほぼトントンです。10歳以上では、保険料44,760円に対し診療費の中央値99,346円。ここで初めて、平均的な犬でも保険が効いてきます。
若いうちに入る意味は「保険料が安いから得」ではありません。1年更新なので、若いうちに安く払っても将来が安くなるわけではない。意味があるのは、次の2点です。
- 10歳を過ぎると、そもそも入り口がほとんど閉じる
- 若いうちなら、既往症がまだ少ない。あとから発症した病気は補償されるが、入る前からある病気は永久に補償されない
「安いうちに」ではなく「入れるうちに、除外される病気が少ないうちに」。この順番です。
ちなみに10歳以上の犬でとくにお金がかかる病気として、白書には弁膜症(年間診療費の平均156,244円、10歳以上の犬の8.8%が請求)、胆泥症(同104,598円、2.8%)が挙がっています。心臓の病気は、シニアになってからでは告知の壁にもなります。
断られたあとに残る選択肢
年齢でも告知でも断られたとき、まだやれることは残っています。
① 特定の病気だけ外して入れないか聞く
「全部だめ」ではなく「その病気だけ補償しない条件でなら引き受ける」という道があります。業界では特定傷病除外特約(会社によって特定疾病不担保特約、特定疾病・部位不担保特約など呼び方が違います)と呼ばれるものです。
日本ペット少額短期保険の重要事項説明書には、この特約の説明としてこう書かれています。
特定傷病を除外することにより、契約締結が可能となる保険契約にセットされる特約
SBIプリズム少額短期保険の重要事項説明書は、もっと具体的です。
新規契約においては、告知書や健康診断書に基づき、この特約を適用したうえでの引き受けとなる場合があり、更新契約においても、病歴等に基づき、同様とさせていただく場合があります。いずれの場合においても、当社より不担保特約同意書を送付しますので、返送期日までにお客さまからの返送がない場合には引き受けができませんので、ご注意ください。
同意書を返送しないと引受不成立になる。 ここ、うっかりしそうです。書類が届いたら期日を確認してください。
アニコム損保のページにも、引受不可の疾患リスト(悪性腫瘍、慢性腎不全、糖尿病、肝硬変、アジソン病、クッシング症候群、甲状腺疾患など14項目が挙げられていました)とは別に、それ以外の既治療・経過観察中の疾患は特定傷病除外特約で対応される場合がある、という趣旨の記載があります。
② シニア向けの商品を当たり直す
前述のアニコム「どうぶつ健保しにあ」(8歳以上・年齢上限なし)、SBIプリズム「元気応援over8」(満8歳以上)。一般商品で断られたことと、シニア向け商品で断られることは別です。同じ会社でも商品が違えば結果が変わります。
③ 引受基準は会社ごとに違うので、1社で諦めない
引受不可となる疾患のリストは、会社ごとに公開の仕方も内容も違います。リストを公開している会社もあれば、「告知内容により引受できない場合があります」としか書かない会社もあります。A社でだめでもB社では通ることは、構造上ありえます。
④ 保険をやめて「自分で積み立てる」と決める
これも立派な選択です。前掲の白書データを使うなら、10歳以上の年間診療費は平均172,742円・中央値99,346円。月に1万円積み立てれば年12万円で、中央値ならおおむね賄える計算になります。
ただし、平均が中央値の1.7倍あるということは、大きく外れる年があるということです。積み立てる場合は「毎年使い切らずに繰り越す」前提でないと機能しません。
⑤ 断られた理由を、次の申込みのために記録しておく
引受不可の通知には、理由が書かれていないこともあります。それでも「いつ、どの会社の、どの商品に、どの告知内容で申し込んで、どうなったか」を残しておくと、次の相談がスムーズです。
そして最後に。持病がある犬の保険選びは、獣医師に相談してから動くほうが確実です。 「経過観察」の扱いなのか「治療中」なのか、告知書にどう書くべきかは、カルテを見ている人にしかわかりません。自己判断で書いて後から揉めるより、先に確認してください。
それでも揉めたら、どこに相談するか
国民生活センターのページによると、PIO-NET(全国消費生活情報ネットワークシステム)に登録されたペット関連の相談件数は、2023年1,492件、2024年1,333件、2025年1,484件。2026年は5月31日時点で144件です。同ページには、ペット保険の保障内容の不明確さや契約後の補償トラブルに関する苦情が寄せられている、と書かれています。
年間1,300〜1,500件。多いと見るか少ないと見るかは人によりますが、ゼロではないということは知っておいていいと思います。
相談先は主に3つ。
| 窓口 | 対象 | 備考 |
|---|---|---|
| 消費生活センター(局番なしの188) | すべての消費者トラブル | まずここでいい |
| そんぽADRセンター(日本損害保険協会) | 損害保険会社との紛争 | 保険業法にもとづく指定紛争解決機関 |
| 金融サービス利用者相談室(金融庁) | 金融サービス全般 | 平日10時〜17時 |
← 表は横にスクロールできます →
加入前に会社そのものを確かめたいときは、金融庁の「免許・許可・登録等を受けている業者一覧」で登録の有無を確認できます。 少額短期保険業者もここに載っています。
よくある質問
Q. 年齢が正確にわからない保護犬でも入れますか?
推定年齢での申し込みを受け付けている会社があります。アニコムのシニア向け商品のページには、推定年齢での申し込みが可能で、後日、生年月日の確認書類の提出や動物病院への確認が行われる場合がある、と書かれています。PS保険のページにも、年齢は動物病院で調べてもらえる旨の記載があります。
ただし年齢の申告が実際と違っていた場合、保険料の変更や契約の見直しになる可能性があります。獣医師に推定してもらい、その旨を正直に伝えるのが結局いちばん早いです。
Q. 加入したあと、病気になったら更新を断られますか?
会社と商品によります。「終身で継続可能」と明記している会社が多い一方、次のような条件を設けている会社もあります。
- 日本ペット少額短期保険:年間補償限度額に達すると失効し、次年度以降の継続もできない
- SBIプリズム少額短期保険:更新時に病歴等により特定疾病不担保特約が適用されることがある
「終身継続」という言葉だけで安心せず、どういう場合に継続できないのかを重要事項説明書で確認してください。ここは商品ごとに本当に違います。
Q. 待機期間中に病気が見つかったら?
契約開始から一定期間(多くは30日)に発症した病気は補償対象外になります。加えて、待機期間が終わったあとでも、補償開始前から被っていた傷病は対象外です。
FPCのように待機期間がない商品もありますが、「契約前からある病気は対象外」という点は変わりません。
Q. 告知するとき、どこまで書けばいいですか?
各社の重要事項説明書に共通する告知事項は、次の3つです。
- 対象ペットの情報(種類、生年月日、体重など)
- 対象ペットの過去および現在の病気・ケガなどの健康状態
- 他のペット保険の加入の有無
3つ目を忘れる人が多そうです。乗り換えのときは必ず書いてください。
判断に迷ったら「書いておく」ほうが安全です。書いて断られるのと、書かずに入って後で解除されるのとでは、後者のほうがはるかに損が大きい。前述のとおり、保険法上、解除は将来に向かってのみ効力を生じますが、解除された時までに発生した保険事故の損害は原則として塡補されません。
Q. 申し込んだ後で「やっぱりやめたい」と思ったら?
クーリングオフが使えます。各社の重要事項説明書には、いずれも「申込日からその日を含めて8日以内」に書面またはメールで通知すれば撤回できると書かれています。払い込んだ保険料は全額返還され、違約金も請求されません。
ただし2つ注意があります。
- 継続契約(2年目以降)はクーリングオフできません
- 代理店では受け付けられない会社があります(保険会社の本社宛て)
Q. 少額短期保険と損害保険、どっちがいいですか?
「どっちがいい」とは言えません。仕組みが違うだけです。
金融庁のページによれば、少額短期保険業制度は2006年4月に導入されたもので、保険金額と保険期間に上限があります(損害保険なら保険金額1,000万円まで、保険期間は最長2年)。そして少額短期保険業者は保険契約者保護機構の対象外で、代わりに保証金の供託制度で補完されています。
シニア犬の受け皿として門戸が広いのは少額短期保険側だったりするので、単純な優劣ではありません。この違いを知ったうえで選ぶかどうかが大事なところです。
最後に、この記事の要点を1行にすると、こうなります。
「ペット保険に入れない」の中身は、年齢か、告知か、商品条件かのどれか。切り分ければ、まだ手はある。
そして条件は変わります。この記事の数字は2026年8月19日時点のものです。申し込む前に、必ずご自身で公式ページと重要事項説明書を開いてください。
調べたもと(出典 13件)
- うちの子 重要事項説明書(2026年4月版)第一アイペット損害保険株式会社・確認日 2026-08-19
- いぬとねこの保険 重要事項説明書(2025年12月版)日本ペット少額短期保険株式会社・確認日 2026-08-19
- プリズムペット 重要事項説明書SBIプリズム少額短期保険株式会社・確認日 2026-08-19
- 高齢でも入れるペット保険「どうぶつ健保しにあ」アニコム損害保険株式会社・確認日 2026-08-19
- ペット保険「どうぶつ健保ふぁみりぃ」アニコム損害保険株式会社・確認日 2026-08-19
- 「フリーペットほけん」商品ページ株式会社FPC・確認日 2026-08-19
- 【ペットの保険】何歳の犬・猫まで加入できますか?au損害保険株式会社・確認日 2026-08-19
- ペット保険は何歳から何歳まで加入できる?ペットメディカルサポート株式会社(PS保険)・確認日 2026-08-19
- 保険法(平成二十年法律第五十六号)条文データe-Gov法令検索(デジタル庁)・確認日 2026-08-19
- 少額短期保険業制度について金融庁・確認日 2026-08-19
- ペット(各種相談の件数や傾向)独立行政法人 国民生活センター・確認日 2026-08-19
- アニコム 家庭どうぶつ白書2025 第2部第3章 どうぶつの診療費と診療内容アニコム ホールディングス株式会社・確認日 2026-08-19
- ペット保険の「告知義務」とは?アニコム損害保険株式会社・確認日 2026-08-19
価格や条件は変わることがあります。購入前に各公式ページで、体のことはかかりつけの獣医師にご確認ください。 調べ方と広告の扱いは運営者情報・編集方針に書いています。