
保険
【2026年版】ペット保険おすすめ比較8社|5項目で横並びにして順位を付けた
犬のペット保険8商品を「補償割合・免責金額・待機期間・支払上限・更新条件」の5項目だけで横並びにしました。順位の付け方も全部公開しています。あわせて、アニコム家庭どうぶつ白書と日本獣医師会の診療料金実態調査から、実際の医療費と保険料を突き合わせています。
この記事にはアフィリエイトリンク(広告)が含まれます。
ペット保険の比較記事、たくさんありますよね。読んでも「で、どれ?」となる。
理由はたぶんひとつで、比べている項目がバラバラだからです。ある記事は保険料で、別の記事は「補償が手厚い」というふわっとした言葉で並べている。
なのでこの記事では、比較する項目を5つに固定しました。補償割合・免責金額・待機期間・支払上限・更新条件。この5つだけで犬のペット保険8商品を横並びにします。順位の付け方も全部書きます。
先に断っておくと、「ペット保険に入るべき」とは書きません。あとで実際の医療費データと保険料を突き合わせますが、その結果はけっこう身も蓋もないものでした。判断はご自身で。
(価格・条件はすべて 2026年8月12日時点、各社の公式ページと重要事項説明書によるものです。保険は改定が多いので、申し込む前に最新版を確認してください)
この記事の目次
- 時間がない人向け・3行の結論
- どうやって順位を付けたか
- 全8商品を5項目で横並びにした表
- 1位から順に、向いている犬と弱点
- 1位:うちの子(第一アイペット損害保険)
- 2位:どうぶつ健保ふぁみりぃ(アニコム損害保険)
- 3位:ペットの保険 通院ありタイプ(au損害保険)
- 4位:PS保険(ペットメディカルサポート)
- 5位:フリーペットほけん(FPC)
- 6位:スーパーペット保険(楽天損害保険)
- 7位:げんきナンバーわんスリム(ペット&ファミリー損害保険)
- 8位:プリズムペット プレミアム(SBIプリズム少額短期保険)
- 一次情報:実際の医療費はいくらで、保険料と釣り合うのか
- 犬の年間診療費は、中央値と平均値で2倍近く違う
- 保険料と突き合わせると、けっこう身も蓋もない
- 「保険が効く」のはどういうときか
- 動物病院の料金そのものは、どれくらいなのか
- 損害保険会社と少額短期保険業者は、何が違うのか
- よくある質問
- Q. 結局、ペット保険は入ったほうがいいんですか?
- Q. 途中で他社に乗り換えられますか?
- Q. 歯石除去やワクチン、去勢・避妊手術は補償されますか?
- Q. 待機期間中に病気になったらどうなりますか?
- Q. 少額短期保険業者だと、会社がつぶれたときが心配です
- 最後に
時間がない人向け・3行の結論
- 通院も含めて日常的に使いたい/立て替えたくない → 第一アイペット損保「うちの子」。待機期間なし・免責なし・窓口精算あり
- 手術や長期入院みたいな「大きい出費」だけ備えたい → au損保「ペットの保険」。1日あたり・回数の上限がなく、年70万円まで使い切れる
- 月々の保険料をとにかく抑えたい → FPC「フリーペットほけん」。保険料の値上がりが4段階しかない
ただし、この3つが全員の正解ではありません。理由は本文で書きます。
どうやって順位を付けたか
採点の基準が示されていない比較は、読者が検証できません。景品表示法の観点でも危ういところです。
今回は次の5項目だけを見ました。保険料の安さは順位に直接使っていません(安いには安いなりの理由があるので、各商品の解説で触れます)。
具体的な採点の考え方はこうです。
- 5項目が公式に開示されているか。 意外なことに、年間の支払上限を「◯◯万円」と明示していない会社があります。日額×日数を自分で掛け算しないと出てこない。ここは減点しました
- 実際の医療費レンジに対して、上限で頭打ちになりにくいか。 後半の一次情報の章で使う数字(犬の年間診療費の中央値・平均値)と突き合わせています
- 免責金額が「よくある少額の通院」を潰さないか。 これは効きます。あとで実例を出します
- 更新時に条件が付く可能性が、はっきり書いてあるか。 「条件を付けることがある」と書いてある会社を減点したのではなく、書いていない会社を減点しました。書いてあるほうが誠実です
- 窓口精算があるか。 立て替えが要るかどうかは、実際の使い勝手に直結します
4番目の「更新条件」は、各社で書きぶりが本当にバラバラです。「終身継続可能」と大きく書いてある下に、小さく「保険金の支払状況によっては継続いただけない場合があります」と書いてある、というのが珍しくありません。
全8商品を5項目で横並びにした表
まず全体像です。犬・70%前後のプランで揃えています(プラン構成が違う商品は、その商品の主力プランを載せました)。
| 商品 | 引受 | 補償割合 | 免責金額 | 待機期間 | 年間の支払上限 |
|---|---|---|---|---|---|
| うちの子(第一アイペット) | 損保 | 70/50/30% | なし | なし | 122.4万円(70%) |
| どうぶつ健保ふぁみりぃ(アニコム) | 損保 | 70/50% | なし | 30日(ケガも) | 明示なし(積み上げ84万円相当) |
| ペットの保険 通院ありタイプ(au損保) | 損保 | 70/50% | 明示なし | 病気30日/ケガなし | 入院手術70万+通院28万 |
| PS保険(ペットメディカルサポート) | 少短 | 100/70/50% | 0円 | なし | 110万円 |
| フリーペットほけん(FPC) | 少短 | 70/50% | なし | なし | 85万円 |
| スーパーペット保険 通院つき70%(楽天損保) | 損保 | 70/50% | なし | 病気30日/ケガなし | 115.5万円 |
| げんきナンバーわんスリム(ペット&ファミリー) | 損保 | 70/50% | 1日5,000円 | 病気30日/がん90日 | 70万円(プラン70) |
| プリズムペット プレミアム(SBIプリズム少短) | 少短 | 100% | 原則なし | 約30日/がん45日 | 明示なし |
← 表は横にスクロールできます →
続いて、上限の内訳と更新まわり。ここが実は本番です。
| 商品 | 通院 | 入院 | 手術 | 更新・継続 | 窓口精算 | 新規加入 |
|---|---|---|---|---|---|---|
| うちの子 70% | 12,000円/日・年22日 | 30,000円/日・年22日 | 15万円・年2回 | 自動継続。ただし商品改定等で変更あり | ○ | 犬7歳11か月まで |
| ふぁみりぃ 70% | 14,000円/日・年20日 | 14,000円/日・年20日 | 14万円・年2回 | 原則終身。支払状況等で継続不可の場合あり | ○ | 7歳11か月まで |
| au損保 通院あり70% | 日額・回数の制限なし(枠28万円) | 日額・回数の制限なし(枠70万円) | 同左 | 契約者75歳以上で自動継続なし。引受制限あり | × | 生後30日〜満10歳 |
| PS保険 | 10,000円/日・年20日 | 20,000円/日・年30日 | 10万円・年2回 | 全契約に自動継続。特定疾病不担保の再審査あり | × | 生後30日〜8歳11か月 |
| フリーペットほけん | 12,500円/日・年30日 | 12.5万円/入院・年3入院 | 10万円・年1回 | 自動更新・終身。不採算時は引受けないことあり | × | 補償開始時に9歳未満 |
| スーパーペット保険 70% | 15,000円/日・年22日 | 15,000円/日・年25日 | 15万円・年3回 | 全契約で更新審査あり。断る場合あり | × | 満11歳未満 |
| げんきナンバーわんスリム 70% | 日額・回数の制限なし | 日額・回数の制限なし | 同左 | 継続時に条件付け・謝絶を行っていない | × | 生後45日〜満7歳 |
| プリズムペット プレミアム | 12,000円/日・年60日 | 12,000円/日・年60日 | 15万円・年2回 | 終身更新可。更新時に特定疾病不担保の条件付けあり | × | 0歳以上8歳未満 |
← 表は横にスクロールできます →
この表のなかで一番分かりにくいのが、アニコムです。同社の公式ページと契約のしおりには、年間の総額上限が書かれていません。診療形態ごとの日額と日数しか出てこない。70%プランなら 14,000円×20日(通院)+14,000円×20日(入院)+14万円×2回(手術)で84万円相当、と自分で計算して初めて他社と比べられます。
1位から順に、向いている犬と弱点
順位は前章の5項目に基づく総合順位です。1位が全員にとっての正解ではありません。 6歳の柴犬なら1位でいいけれど、9歳のフレンチ・ブルドッグなら3位や4位のほうが合う、ということが普通に起きます。
1位:うちの子(第一アイペット損害保険)
- 補償割合 70/50/30%
- 免責金額 なし
- 待機期間 なし
- 支払上限 70%プランで年122.4万円
- 更新条件 2年目以降は自動継続。「継続時に新たな条件が追加されることはありません」と商品ページに明記
5項目のうち3つ(免責・待機期間・窓口精算)が、比較したなかで最も引っかかりが少ない構成です。待機期間がないのは大きくて、申し込んで補償が始まった日から病気もケガも対象になります。他社の多くは「病気は30日間ダメ」なので、この差は初年度に効きます。
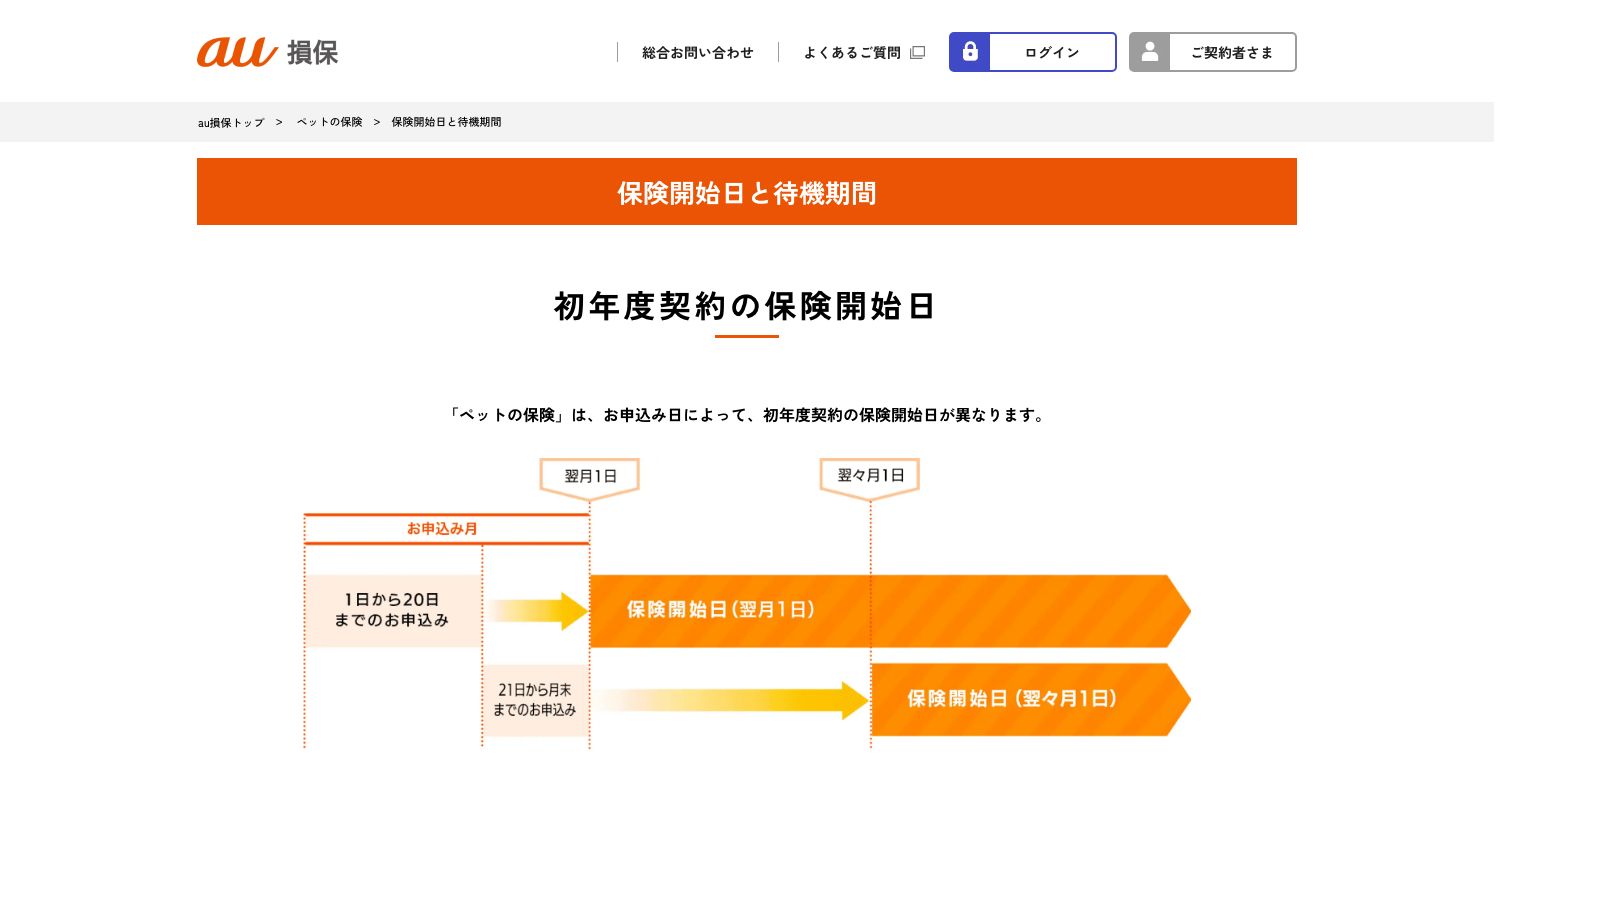
補償開始日は、クレジットカード払いなら申込受付日の翌月の同じ日。口座振替だと翌々月1日になるので、急ぐならカード払いです。
保険料は小型犬0歳で70%が月3,090円、50%が月2,480円、30%が月1,840円(公式の保険料ページより)。
弱点。 通院・入院とも年22日という日数上限があります。慢性疾患で週2回の通院が続くようなケースだと、22日は2か月半で使い切ります。それと、70%・50%プランの新規加入は犬7歳11か月まで。8歳を過ぎると30%プラン(12歳11か月まで)しか選べません。
👍 向いている人
0〜5歳くらいの犬を迎えたばかりで、通院も含めて「使う保険」にしたい人。動物病院で立て替えたくない人。
2位:どうぶつ健保ふぁみりぃ(アニコム損害保険)
- 補償割合 70/50%
- 免責金額 なし(公式に「1円からでも使える」と明記)
- 待機期間 30日。ケガも対象
- 支払上限 積み上げで84万円相当(70%)
- 更新条件 原則終身。ただし支払状況等で継続できない場合あり
窓口精算に対応した動物病院が全国約7,000。ここは強いです。免責もありません。
特徴的なのが健康割増引制度で、前年の通院・入院日数と手術回数によって保険料が変わります。0回なら10%割引、1〜5回で5%割引、6〜19回で増減なし、20〜39回で20%割増、40回以上で50%割増。使わなければ安く、使えば高くなる。人の自動車保険に近い発想です。
弱点。 待機期間30日がケガにも適用されます。他社は「ケガは待機期間なし」が多いので、ここは明確に不利です。あと、前述のとおり年間上限を自分で計算しないと分からない。通院・入院とも年20日で、これは1位より2日短い。
👍 向いている人
窓口精算を最優先する人。あまり病院に行かない自信がある犬(割引が効く)。
3位:ペットの保険 通院ありタイプ(au損害保険)
- 補償割合 70/50%
- 免責金額 重要事項説明書の計算式に控除の規定なし(ただし「免責なし」の明示もなし)
- 待機期間 病気30日、ケガはなし
- 支払上限 入院・手術の枠70万円+通院の枠28万円
- 更新条件 契約者が満期時75歳以上だと自動継続されない。引受制限の可能性あり
この商品の面白さは、1日あたりの上限も回数の上限もないことです。年70万円という枠の中なら、1日で使い切ってもいい。20万円の手術を3回受けても、年22日の日数制限に引っかかることもない。
犬A・2歳で通院あり70%コースが月2,170円から、通院なし70%コースが月1,070円からとなっています。
弱点。 窓口精算がありません。全額立て替えて、あとから請求します。それと、これは見落としやすいのですが、支払限度額に達すると契約が失効します(公式FAQに記載)。年70万円を使い切った瞬間に保険が終わる、ということです。あとは契約者(飼い主)の年齢による継続制限。
👍 向いている人
日常の通院は自費でいいから、手術・長期入院みたいな「大きい出費」に厚く備えたい人。1日あたりの上限に縛られたくない人。
4位:PS保険(ペットメディカルサポート)
- 補償割合 100/70/50%
- 免責金額 0円
- 待機期間 なし
- 支払上限 年110万円(通院20万+入院60万+手術20万+QOL維持費用10万)
- 更新条件 全契約に自動継続。継続時に特定疾病不担保特約を付けるか再審査
補償割合100%のプランがある、数少ない商品です。免責0円で待機期間もないので、5項目のうち3つは満点に近い。入院が1日20,000円×年30日と、他社より厚めなのも特徴です。
保険料の改定タイミングが3歳・6歳・9歳・12歳と決まっているのも分かりやすい。小型犬50%なら0〜2歳で月1,430円、6〜8歳で月2,470円(インターネット申込・クレジットカード払い・月払の場合)。
弱点。 窓口精算なし。手術は年2回までで、しかも「2回目の手術は1回目と異なる原因の場合」という条件が付きます。同じ病気で2回手術すると、2回目は対象外。ここは重要事項説明書を読まないと分かりません。
それと、PS保険は少額短期保険業者です(後述)。あと補償開始日が「申込書が到着した日の翌々月1日」なので、待機期間がなくても実際に使えるまで最大2か月かかります。ここは実質的な待機期間に近い。
👍 向いている人
補償割合100%に魅力を感じる人。入院が長引くリスク(大型犬など)を重く見る人。
5位:フリーペットほけん(FPC)
- 補償割合 70/50%
- 免責金額 なし
- 待機期間 なし
- 支払上限 年85万円
- 更新条件 自動更新・終身。ただし不採算時は引き受けないことがある、と明記
保険料の安さが際立ちます。小型犬70%で4歳以下が月1,990円、5〜8歳で月3,040円。しかも保険料の改定が「4歳以下/5〜8歳/9〜11歳/12歳以上」の4区分しかない。つまり0歳から8歳まで、値上がりは1回だけです。毎年じわじわ上がる他社と比べると、家計の見通しが立てやすい。
通院が1日12,500円×年30日と、日数だけなら比較したなかで最多クラスです。
弱点。 手術が年1回まで。ここが明確なトレードオフです。年に2回手術が必要になったら、2回目は出ません。入院は「1入院あたり12.5万円・年3入院」なので、入院日数の制限がないのは良い設計ですが、1入院12.5万円という枠は重い手術入院だと足りない可能性があります。
窓口精算なし。それと、重要事項説明書に「クーリングオフは行いません」と書かれています(保険業法309条1項に基づく)。
👍 向いている人
月々の負担を抑えつつ、通院はしっかり使いたい人。多頭飼いで保険料の総額が効いてくる人。
6位:スーパーペット保険(楽天損害保険)
- 補償割合 70/50%(手術・入院プランは90%)
- 免責金額 なし
- 待機期間 病気30日、ケガなし
- 支払上限 通院つき70%で年115.5万円、手術・入院プランで年212.5万円
- 更新条件 全契約で更新審査あり。断ることがある
数字だけ見ると上位陣に見劣りしません。通院15,000円/日は比較中で最高額、手術は年3回まで対応。手術・入院プランなら補償割合90%・手術1回50万円まで。
新規加入が満11歳未満まで可能なのも、シニアからの加入を考える人には価値があります。
弱点。 更新条件です。重要事項説明書には、すべての契約を対象に更新審査を行い、疾病の種類・程度や保険金の請求状況をもとに、引受条件の変更提示または更新のお断りをすることがある、と明記されています。断る場合は満了日の2か月前までに通知、とも。
これは「隠していない」という意味では誠実です。ただ、5項目のうち「更新条件」を重視する立場からは、順位を下げざるを得ませんでした。長く使うつもりの保険で、毎年審査がかかるのは読者にとってリスクだからです。
👍 向いている人
8〜10歳の犬で、いま入れる選択肢を探している人。通院の日額を重視する人。
7位:げんきナンバーわんスリム(ペット&ファミリー損害保険)
- 補償割合 70/50%
- 免責金額 1日あたり5,000円
- 待機期間 病気30日、がん90日、ケガなし
- 支払上限 プラン70で年70万円
- 更新条件 「継続時に条件をつけたり、引受謝絶などは行っておりません」と明記
この商品は、他とは設計思想がまるで違います。免責5,000円を取る代わりに、1日あたりの限度額も支払回数の制限もない。年70万円の枠を、どう使ってもいい。
そして更新条件が、比較したなかで唯一「条件付けも謝絶もしない」と言い切っています。これは相当に強い約束です。
弱点。 免責5,000円が、日常の通院をほぼ全部潰します。どれくらい潰すのかは次の図のとおりです。
診療費が5,000円以下の日は、保険金はゼロです。あとで見るように、犬の通院1回は数千円で終わることが多いので、この商品は「通院には期待しない保険」だと理解して選ぶ必要があります。がんの待機期間90日も他社より長い。
👍 向いている人
少額の通院は自費で払うと割り切れて、そのぶん高額な治療のときに上限で困りたくない人。更新の不確実さを何より嫌う人。8歳以上での継続時には免責10,000円も選べます。
8位:プリズムペット プレミアム(SBIプリズム少額短期保険)
- 補償割合 100%
- 免責金額 原則なし(12歳の更新時に通院のみ設定可)
- 待機期間 新規は書類到着から31日目に補償開始、がんは45日
- 支払上限 通院12,000円/日×年60日、入院12,000円/日×年60日、手術15万円×年2回
- 更新条件 終身更新可。ただし更新時に特定疾病不担保特約を条件にする場合あり
通院・入院とも年60日は、比較したなかで圧倒的に多い日数です。補償割合100%と組み合わせると、慢性疾患で通院が続くケースには相当強い。プレミアムには診断書費用(年1万円まで)や飼育費用補償(50万円まで)も付きます。
弱点。 まず、年間の総額上限が公式ページで明示されていません。それと保険料です。公式の保険料表によると、小型犬プレミアムは0歳で月4,740円、10歳で月10,420円、12歳以降は月19,890円。大型犬の12歳以降は月50,330円です。高齢期の負担がかなり重い。
がんの待機期間45日も、他社の30日より長め。窓口精算もありません。
👍 向いている人
通院日数の多さと補償割合100%に価値を感じる人。ただし高齢期の保険料を許容できるかは、事前にシミュレーションを見ておいたほうがいいです。
一次情報:実際の医療費はいくらで、保険料と釣り合うのか
保険を選ぶうえで本当に知りたいのは「実際、犬の医療費っていくらかかるの?」ですよね。公表されている一次データから、そこを詰めます。
犬の年間診療費は、中央値と平均値で2倍近く違う
アニコム損保の保険金請求データをまとめた『家庭どうぶつ白書2025』に、犬80万1,127頭(0〜15歳、2023年4月〜2024年3月)の年齢別・年間診療費が載っています。
年齢帯でまとめると、こうなります。
| 年齢帯 | 年間診療費の平均値 | 年間診療費の中央値 |
|---|---|---|
| 0〜4歳 | 52,613円 | 21,860円 |
| 5〜9歳 | 88,362円 | 39,358円 |
| 10歳以上 | 172,742円 | 99,346円 |
← 表は横にスクロールできます →
平均値と中央値が2倍以上ちがう。 これがペット保険を考えるうえで一番大事な事実だと思います。平均値は、年に何十万円もかかる少数の犬に引っ張られて大きく出ます。多くの犬は中央値のあたりにいる。
つまり、「平均◯万円かかるから保険で備えましょう」という説明は、半分ミスリードです。あなたの犬が「多くの犬」なら、かかるのは中央値のほうです。
保険料と突き合わせると、けっこう身も蓋もない
0〜4歳の中央値、年間21,860円で計算してみます。補償割合70%なら、保険から戻るのは約15,300円。
いっぽう、小型犬0歳の保険料は、うちの子70%が月3,090円で年37,080円。アニコムふぁみりぃ70%(Aクラス)が公式の基本保険料表で月3,270円、年払35,630円。
保険料のほうが2万円ほど高い。 若い犬の「ふつうの年」は、保険に入っているほうが支出が増えます。これは当たり前の話で、保険はそういう仕組みです。得をするための商品ではなく、確率は低いが払えない出費を平準化するための商品です。
では10歳以上ではどうか。中央値99,346円に対して70%だと約69,500円が戻ります。FPCの小型犬9〜11歳・70%プランは月4,580円で年54,960円。ここは逆転します。
ただし注意点が2つ。ひとつは、シニアになってから新規加入できる商品が限られること(多くが7〜11歳で打ち切り)。もうひとつは、若いうちから入り続けた場合の保険料の累計です。0歳から10歳まで年35,000〜60,000円を払い続ければ、累計は40万〜50万円になります。
「保険が効く」のはどういうときか
とはいえ、平均を押し上げている高額ケースは実在します。同じ白書の「好発疾患TOP10別の年間診療費」から、10歳以上の犬を抜き出すとこうです。
| 傷病名 | 年間診療費の平均 | 中央値 | 請求割合 |
|---|---|---|---|
| 弁膜症 | 156,244円 | 101,981円 | 8.8% |
| 胆泥症 | 104,598円 | 63,118円 | 2.8% |
| 歯周病・歯肉炎 | 66,372円 | 48,358円 | 5.5% |
| 膿皮症・細菌性皮膚炎 | 42,035円 | 16,610円 | 3.5% |
| 嘔吐/下痢/血便(原因未定) | 30,376円 | 13,409円 | 13.1% |
← 表は横にスクロールできます →
10歳以上の犬の8.8%が弁膜症で請求していて、平均15.6万円。これは補償割合70%なら約11万円が戻る計算になります。心臓病は年単位で続くので、翌年も、その次の年もかかります。
一方で、最も請求割合が高い「嘔吐/下痢/血便」は中央値13,409円。こちらは免責5,000円の商品だとかなり削られます。
保険が効くのは「高額」より「長期」、というのが数字を見ての印象です。
動物病院の料金そのものは、どれくらいなのか
日本獣医師会が全国1,365名の小動物臨床獣医師から回答を得た「家庭飼育動物(犬・猫)の診療料金実態調査」に、項目ごとの中央値が出ています。
| 項目 | 中央値 | 分布の特徴 |
|---|---|---|
| 初診料 | 1,386円 | 73.6%が1,000〜2,000円未満 |
| 再診料 | 726円 | 76.3%が500〜1,000円未満 |
| 採血料 | 727円 | ― |
| 血球検査(CBC) | 1,864円 | 44.1%が1,000〜2,000円未満 |
| 生化学検査(スクリーニング) | 4,625円 | 36.6%が3,000〜5,000円未満 |
| X線検査(単純撮影) | 3,931円 | 54.4%が3,000〜5,000円未満 |
| 入院料(犬・小型) | 2,729円/日 | 50.0%が2,000〜3,000円未満 |
| 時間外診療(深夜) | 4,513円 | ― |
| 子宮蓄膿症の手術 | 41,131円 | ― |
| 乳腺腫瘍の全切除 | 43,062円 | ― |
| 大腿骨骨折の手術 | 51,448円 | ― |
| 脊椎骨折の手術 | 75,000円 | ― |
← 表は横にスクロールできます →
これは平成27年に公表された調査(平成26年度実施)の数字です。日本獣医師会は令和5年9月に最新版を公表しているので、上の表は10年以上前の数字として読んでください。人件費も物価も上がっているので、いまはこれより高いはずです。
それでも構造は読み取れます。通院1回は数千円で終わることが多く、手術は数万円台に跳ねる。 初診料1,386円+CBC 1,864円+X線3,931円で7,181円。前章で使った例はこの合成です。
そしてもうひとつ大事なこと。動物医療は自由診療です。 人間の健康保険のような公定価格がありません。獣医師会が料金表のひな形を作って会員に参考として示すこと自体は独占禁止法上の問題にならない、と公正取引委員会が示していますが、それは「具体的な料金決定に関与しない限り」という条件付きです。つまり、料金が病院ごとに違うのは制度上そうなっている、ということです。
同じ手術でも病院によって数万円変わりえます。保険の補償割合を比べる前に、かかりつけの料金を知っておくほうが、たぶん効きます。
損害保険会社と少額短期保険業者は、何が違うのか
ペット保険を調べていると「少額短期保険」という言葉が出てきます。これは金融庁の制度上、はっきり別のものです。
金融庁の説明によると、少額短期保険業者が引き受けられるのは、損害保険分野で保険金額1,000万円以下・保険期間2年以内。1人の被保険者について合計1,000万円が限度です。そして公的セーフティネット(保険契約者保護機構)の対象外で、代わりに事業規模に応じた保証金の供託制度で対応しています。
金融庁の一覧では、アニコム損保・第一アイペット損保・au損保・楽天損保・ペット&ファミリー損保の5社は「損害保険会社一覧」(令和8年4月1日現在、全57社)に掲載されています。一方、SBIプリズム少額短期保険とペットメディカルサポートは「少額短期保険業者一覧」(令和8年8月4日現在、全122業者)に掲載されています。
これは優劣の話ではありません。少短のほうが保険料が安く、補償割合100%のような設計ができるという面もあります。ただ、制度上の違いは知って選んだほうがいい、というだけです。
なお日本少額短期保険協会によると、2024年度のペット保険(少短分のみ)は取扱10社、保有契約件数77万件、収入保険料236億円で、契約件数は前年度比113%、収入保険料は115%。二桁成長が続いています。ただしこの数字には損保会社の分が入っていないので、市場全体の規模はこれでは分かりません。
よくある質問
Q. 結局、ペット保険は入ったほうがいいんですか?
この記事では「入るべき」とは書きません。数字だけ見れば、多くの犬にとって若いうちは保険料のほうが診療費より高くなります(0〜4歳の年間診療費の中央値は21,860円、小型犬の保険料は年35,000〜40,000円前後)。
判断の分かれ目は、「30万円の手術が必要になったとき、貯金から出せるか」だと思います。出せるなら、その分を貯金しておくのは合理的な選択です。出せない、または出せるけど治療の選択で迷いたくない、という人にとっては、保険料は「迷わないための費用」になります。
どちらが正しいという話ではありません。
Q. 途中で他社に乗り換えられますか?
制度上は可能です。ただし、乗り換え先では改めて告知が必要で、そのときすでにある持病や治療歴は「補償開始前の傷病」として対象外になるのが一般的です。特定の病気や部位を対象外にする条件(特定疾病不担保特約、特定傷病除外特約など)が付くこともあります。
つまり、健康なうちにしか乗り換えられないと考えたほうが現実的です。加入年齢の上限(7歳11か月〜11歳未満が多い)もあるので、乗り換えを検討するなら早いほうが選択肢は広い、ということになります。
Q. 歯石除去やワクチン、去勢・避妊手術は補償されますか?
多くの商品で、予防を目的とした処置は補償の対象外です。ワクチン接種、健康診断、予防的な去勢・避妊手術、爪切りなどがこれにあたります。
ややこしいのが歯です。アニコムの白書では5〜9歳の犬の4.7%、10歳以上の5.5%が「歯周病・歯肉炎」で請求していて、年間診療費の中央値は48,358〜52,965円。決して小さくない金額です。ただし予防的なスケーリング(歯石除去)と、歯周病の治療とで扱いが分かれます。ここは商品によって規定が違うので、契約前に約款で確認してください。
Q. 待機期間中に病気になったらどうなりますか?
会社によりますが、アニコム損保の説明では、待機期間中に発症した病気は、待機期間が終わったあとも保険の対象になりません。第一アイペット損保の説明でも同様の考え方が示されています。「30日待てば使える」ではなく「30日以内に見つかった病気は生涯対象外」ということです。
発症日は動物病院の記録で確認されるので、ごまかしは効きません。逆に言えば、加入するなら健康なうちに、かつ余裕をもってということになります。
がんについては、ペット&ファミリー損保が90日、SBIプリズム少短が45日と、通常の病気より長い待機期間を設けています。ここは各社の重要事項説明書で必ず確認してください。
Q. 少額短期保険業者だと、会社がつぶれたときが心配です
金融庁の説明によると、少額短期保険業者は保険契約者保護機構の対象外です。代わりに、事業規模に応じた保証金の供託制度があります。
ただ、実際には契約が別の会社に移転されるケースもあります。たとえばイオン少額短期保険が保有していたペット保険契約は、2024年6月1日付でFPCに移転されたことが、FPCの公式サイトで告知されています。
制度上のリスクは存在しますが、「即座に補償がなくなる」わけでもありません。
最後に
この記事では、5項目だけで8商品を並べました。でも実際に申し込む前には、必ず重要事項説明書を読んでください。この記事に書ききれなかった条件が、そこには必ずあります。
特に見てほしいのが3つ。補償対象外になる傷病のリスト、更新時に条件が付く可能性の書きぶり、補償が実際に始まる日付です。この3つは、比較サイトの表にはほぼ載りません。
そして、持病がある犬、あるいは加入後に何か気になる症状が出た犬については、加入や乗り換えの前に、かかりつけの獣医師に相談してください。告知の内容が、あとで補償されるかどうかを決めます。
(条件は2026年8月12日時点のもので、改定される可能性があります。最新の内容は各社の公式サイトで確認してください)
調べたもと(出典 25件)
- アニコム 家庭どうぶつ白書2025 第2部第3章「どうぶつの診療費と診療内容」アニコム ホールディングス株式会社・確認日 2026-08-12
- アニコム 家庭どうぶつ白書(ダウンロードページ)アニコム ホールディングス株式会社・確認日 2026-08-12
- ペット保険のビッグデータを活用『アニコム 家庭どうぶつ白書2025』発行アニコム ホールディングス株式会社・確認日 2026-08-12
- 小動物診療料金(診療料金実態調査の一覧)公益社団法人 日本獣医師会・確認日 2026-08-12
- 家庭飼育動物(犬・猫)の診療料金実態調査(平成27年度公表)HTML版公益社団法人 日本獣医師会・確認日 2026-08-12
- 家庭飼育動物(犬・猫)の診療料金実態調査 公表についての説明書公益社団法人 日本獣医師会・確認日 2026-08-12
- 少額短期保険業制度について ~移行期間終了に伴う注意点など~金融庁・確認日 2026-08-12
- 損害保険会社一覧(令和8年4月1日現在)金融庁・確認日 2026-08-12
- 少額短期保険業者一覧(令和8年8月4日現在)金融庁・確認日 2026-08-12
- 2024年度 少額短期保険業界の決算概況について一般社団法人 日本少額短期保険協会・確認日 2026-08-12
- ペット保険の商品一覧(少額短期保険業者登録一覧)一般社団法人 日本少額短期保険協会・確認日 2026-08-12
- ペット保険「どうぶつ健保ふぁみりぃ」補償内容アニコム損害保険株式会社・確認日 2026-08-12
- ペット保険の待機期間って?いつから補償開始?アニコム損害保険株式会社・確認日 2026-08-12
- ペット保険「うちの子」補償内容第一アイペット損害保険株式会社・確認日 2026-08-12
- 「うちの子」重要事項説明書(2026年4月1日以降始期用)第一アイペット損害保険株式会社・確認日 2026-08-12
- ペット保険の待機期間について第一アイペット損害保険株式会社・確認日 2026-08-12
- ペット医療費用保険 重要事項のご説明au損害保険株式会社・確認日 2026-08-12
- 保険開始日と待機期間(ペットの保険)au損害保険株式会社・確認日 2026-08-12
- PS保険 補償内容ペットメディカルサポート株式会社・確認日 2026-08-12
- 重要事項説明書[家庭動物保険]ペットメディカルサポート株式会社・確認日 2026-08-12
- フリーペットほけん株式会社FPC・確認日 2026-08-12
- げんきナンバーわんスリム 補償内容ペット&ファミリー損害保険株式会社・確認日 2026-08-12
- スーパーペット保険 プラン・補償内容楽天損害保険株式会社・確認日 2026-08-12
- 補償内容|ペット保険はプリズムペットSBIプリズム少額短期保険株式会社・確認日 2026-08-12
- 獣医師会の診療料金に関するアンケート調査(相談事例)公正取引委員会・確認日 2026-08-12
価格や条件は変わることがあります。購入前に各公式ページで、体のことはかかりつけの獣医師にご確認ください。 調べ方と広告の扱いは運営者情報・編集方針に書いています。