
保険
犬の保険、実際いくら払っていくら戻るのか──補償割合50%と70%を公表値で計算した
アニコム損保の公表保険料表と『家庭どうぶつ白書2025』の年齢別診療費を突き合わせて、補償割合50%と70%で支払総額と受取総額がどう変わるかを実際に計算しました。結論は「平均値で見ると70%、中央値で見ると50%」で、全年齢で逆転します。どちらが向くかを条件で分けます。
補償割合50%と70%、どっちがいいのか。調べる前は「どうせ70%のほうが手厚いんでしょ」くらいに思っていました。
実際に公表値を並べて電卓を叩いたら、そう単純ではありませんでした。
この記事の目次
結論:平均で見ると70%、真ん中で見ると50%。きれいに逆転します
この記事の結論
結論から書きます。今回計算した範囲では、こうなりました。
- 「平均的な診療費」を前提にすると、0歳から7歳まで全年齢で70%が有利
- 「中央値の診療費」を前提にすると、0歳から7歳まで全年齢で50%が有利
同じデータで、見る指標を変えるだけで答えがひっくり返ります。しかも一部の年齢だけではなく、全年齢で一貫して。
なぜこうなるか。診療費の分布が右に大きく歪んでいるからです。アニコム損保『家庭どうぶつ白書2025』の犬の年齢帯別データを見てください。
| 年齢帯 | 年間診療費の平均値 | 年間診療費の中央値 | 差 |
|---|---|---|---|
| 0〜4歳 | 52,613円 | 21,860円 | 約2.4倍 |
| 5〜9歳 | 88,362円 | 39,358円 | 約2.2倍 |
| 10歳以上 | 172,742円 | 99,346円 | 約1.7倍 |
← 表は横にスクロールできます →
(対象:801,127頭、2023年4月1日〜2024年3月31日にアニコム損保の契約を開始した犬0〜15歳)
平均が中央値の2倍以上あります。これは「多くの犬はそんなにかからないが、一部の犬がものすごくかかっている」という形です。
つまり補償割合70%は「期待値で得をする選択」というより、上振れしたときの削り幅を大きくするオプションです。ここを取り違えると判断を間違えます。
実際いくら払うのか:0歳から7歳まで、全部足してみた
保険料は各社が公表しています。アニコム損保「どうぶつ健保ふぁみりぃ」の犬の月払保険料は、犬種クラスA〜Eごとに0歳から7歳まで載っています(2026年8月7日確認時点)。
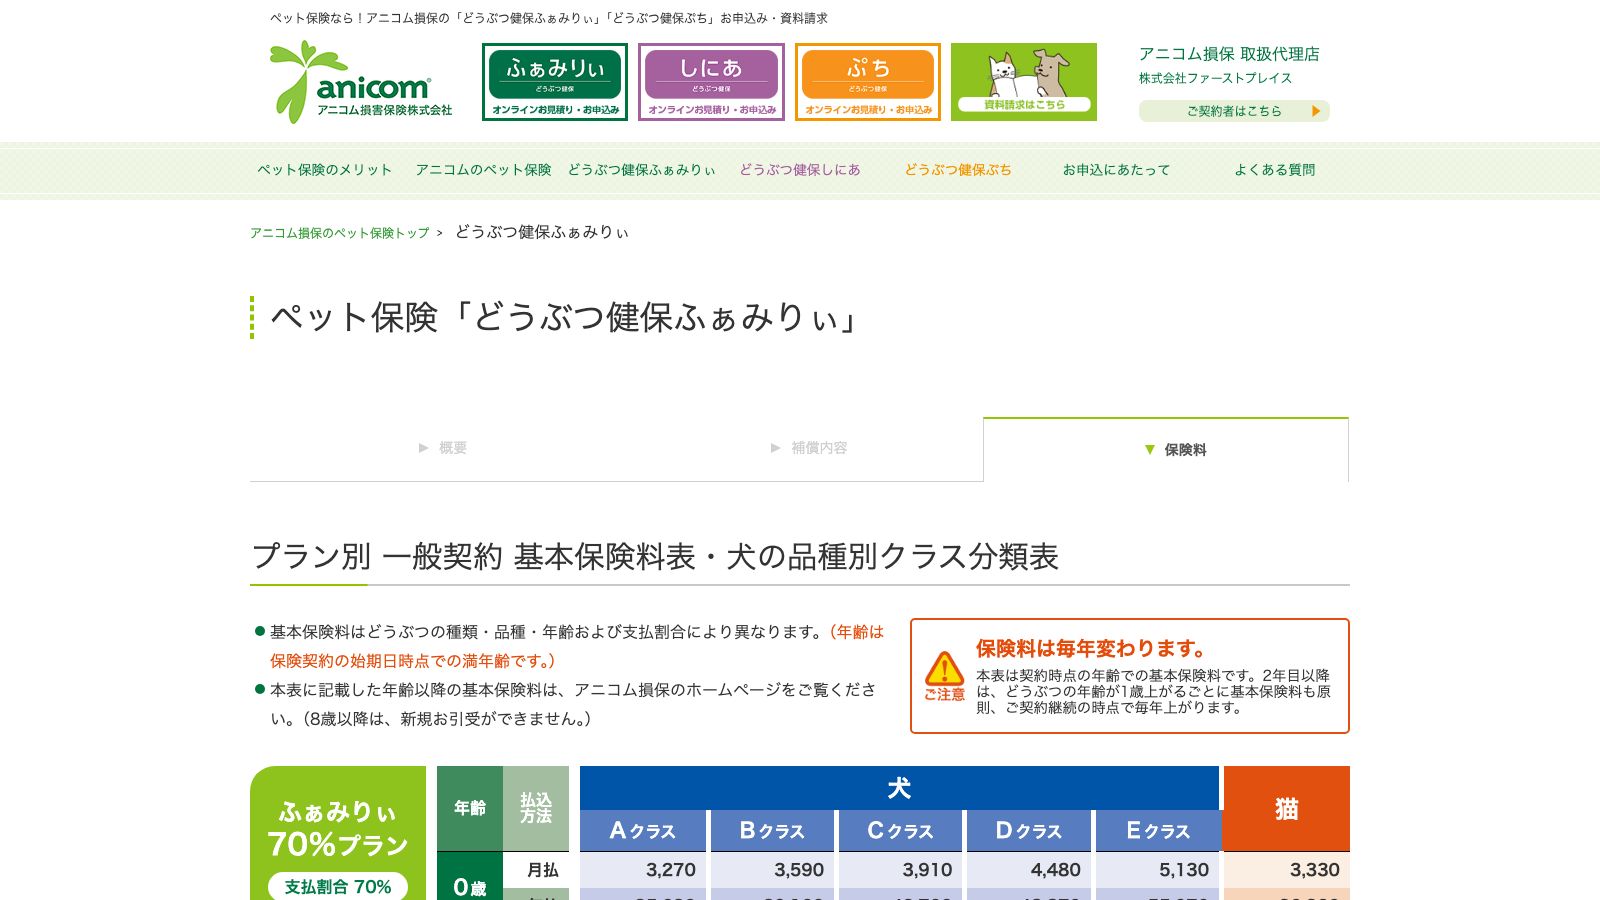
Aクラス(小型犬が中心のクラス)で並べるとこうです。
| 年齢 | 70%プラン | 50%プラン | 月額の差 |
|---|---|---|---|
| 0歳 | 3,270円 | 2,450円 | 820円 |
| 1歳 | 3,110円 | 2,340円 | 770円 |
| 2歳 | 3,160円 | 2,370円 | 790円 |
| 3歳 | 3,360円 | 2,510円 | 850円 |
| 4歳 | 4,010円 | 2,980円 | 1,030円 |
| 5歳 | 4,340円 | 3,200円 | 1,140円 |
| 6歳 | 4,780円 | 3,520円 | 1,260円 |
| 7歳 | 5,330円 | 3,930円 | 1,400円 |
← 表は横にスクロールできます →
これを12倍して8年ぶん足すと、こうなります。
- 70%プラン:376,320円
- 50%プラン:279,600円
- 差額:96,720円
Eクラス(大型犬が中心のクラス)だと桁が変わります。
- 70%プラン:637,800円
- 50%プラン:467,760円
- 差額:170,040円
8年で17万円の差。これは無視できない額ですよね。
保険料カーブの形も見ておいてください。0歳より1歳のほうが安いんです。ここ、意外でした。
カーブを見ると、4歳あたりから傾きが急になります。3歳から4歳でAクラス70%は3,360円→4,010円。ここが1つの節目です。
他社も並べておきます。ただし補償内容が違うので、保険料だけ比べても意味がありません。あくまで水準感です。
| 会社・商品 | 補償割合 | サイズ | 年齢 | 月額 |
|---|---|---|---|---|
| アニコム どうぶつ健保ふぁみりぃ | 70% | Aクラス | 0歳 | 3,270円 |
| アニコム どうぶつ健保ふぁみりぃ | 50% | Aクラス | 0歳 | 2,450円 |
| 第一アイペット うちの子 | 70% | 犬A(小型) | 0〜2歳 | 3,090円 |
| 第一アイペット うちの子 | 70% | 犬A(小型) | 8歳 | 5,670円 |
| 第一アイペット うちの子 | 70% | 犬C(大型) | 0〜2歳 | 4,990円 |
| 第一アイペット うちの子 | 70% | 犬C(大型) | 8歳 | 9,980円 |
| au損保(通院ありタイプ) | 70% | 犬A(小型) | 1歳 | 2,320円 |
| au損保(通院ありタイプ) | 50% | 犬A(小型) | 1歳 | 1,810円 |
| FPC ペットほけんフィット | 70% | 小型犬 | 4歳以下 | 1,550円 |
| FPC ペットほけんフィット | 50% | 小型犬 | 4歳以下 | 1,210円 |
| FPC ペットほけんフィット | 50% | 大型犬 | 4歳以下 | 2,280円 |
← 表は横にスクロールできます →
(すべて2026年8月7日に各社公表ページで確認した月払の値。割引適用前)
FPCが安く見えますが、限度額や対象範囲が各社で違います。安さの理由は必ず重要事項説明書で確かめてください。
損益分岐点は「年間診療費◯円」。これが一番使える数字
ここが本題です。
70%と50%の差額保険料を払って元が取れるのは、年間診療費がいくらを超えたときか。計算は簡単です。追加で受け取れる額は診療費の20%(70%−50%)なので、年間の差額保険料 ÷ 0.2 が分岐点になります。
Aクラスで出すとこうなります。
| 年齢 | 年間の差額保険料 | 70%が有利になる年間診療費 | 白書の中央値 | 白書の平均値 |
|---|---|---|---|---|
| 0歳 | 9,840円 | 49,200円超 | 26,499円 | 63,014円 |
| 1歳 | 9,240円 | 46,200円超 | 23,400円 | 54,106円 |
| 2歳 | 9,480円 | 47,400円超 | 25,300円 | 58,064円 |
| 3歳 | 10,200円 | 51,000円超 | 28,380円 | 65,101円 |
| 4歳 | 12,360円 | 61,800円超 | 32,126円 | 74,260円 |
| 5歳 | 13,680円 | 68,400円超 | 37,895円 | 82,886円 |
| 6歳 | 15,120円 | 75,600円超 | 44,880円 | 93,559円 |
| 7歳 | 16,800円 | 84,000円超 | 51,876円 | 105,442円 |
← 表は横にスクロールできます →
右2列を見てください。中央値はどの年齢でも分岐点を下回り、平均値はどの年齢でも上回っています。 これが冒頭の「きれいに逆転する」の中身です。
0歳から7歳までの8年で通しても計算しておきます。白書の年齢別数値を単純に足すと、平均値ベースで596,432円、中央値ベースで270,356円。Aクラスの保険料と突き合わせると:
| 支払保険料(8年) | 受取額(平均値ベース) | 差引 | 受取額(中央値ベース) | 差引 | |
|---|---|---|---|---|---|
| 70%プラン | 376,320円 | 417,502円 | +41,182円 | 189,249円 | −187,071円 |
| 50%プラン | 279,600円 | 298,216円 | +18,616円 | 135,178円 | −144,422円 |
← 表は横にスクロールできます →
平均値ベースならどちらも微プラスで、70%のほうが有利。中央値ベースならどちらもマイナスで、70%のほうが損が大きい。
正直、この表を作ったときは少し驚きました。「手厚いほうが安心」は、期待値の話とは別なんですね。
ここは慎重に読んでください。この計算には限界があります。
- 年齢別の中央値を足しても「生涯総額の中央値」にはなりません。中央値は足し算できない指標です。あくまで目安として見てください
- 白書の対象はアニコム損保の契約犬です。保険に入っている犬は動物病院に行きやすい可能性があり、無保険の犬より診療費が高く出ている可能性があります
- 白書の診療費は全犬種の集計です。大型犬(Eクラス)の保険料に全犬種の診療費を当てはめるのは正確ではありません
- 限度額に当たった場合、受取額はこれより減ります(次の章)
「70%だから7割戻る」ではありません
ここ、分かりにくいところです。
保険金は「診療費 × 補償割合」で終わりません。そのあとに限度額という2段目のフィルタがあります。
そして面白いのが、限度額の設計が会社によって違うことです。実際に2社の公表値を並べて、初めて気づきました。
| アニコム 50% | アニコム 70% | アイペット 50% | アイペット 70% | |
|---|---|---|---|---|
| 通院 1日あたり限度額 | 10,000円 | 14,000円 | 12,000円 | 12,000円 |
| 通院 年間限度日数 | 20日 | 20日 | 22日 | 22日 |
| 入院 1日あたり限度額 | 10,000円 | 14,000円 | 12,000円 | 30,000円 |
| 入院 年間限度日数 | 20日 | 20日 | 22日 | 22日 |
| 手術 1回あたり限度額 | 100,000円 | 140,000円 | 100,000円 | 150,000円 |
| 手術 年間限度回数 | 2回 | 2回 | 2回 | 2回 |
| 年間支払限度額 | 60万円(※) | 84万円(※) | 72.8万円 | 122.4万円 |
← 表は横にスクロールできます →
(※アニコムの年間支払限度額は公表されている各項目を単純に足した数字です。公表値そのものではありません)
見てほしいのは2点です。
1つめ。アニコムは限度額が補償割合に比例しています。 通院の限度額を補償割合で割り戻すと、70%は14,000÷0.7=20,000円、50%は10,000÷0.5=20,000円。どちらも「1日20,000円の診療費までは満額カバー」で揃っています。手術も200,000円で揃う。きれいな設計です。
2つめ。アイペットは通院の1日限度額が50%も70%も同じ12,000円です。 つまり通院では、1日の診療費が24,000円を超えると、50%と70%で受け取れる額が同じ(12,000円)になります。70%の上乗せが効くのは、1日24,000円未満の通院までです。
一方で入院は50%が12,000円、70%が30,000円と大きく差がつきます。アイペットの70%は「入院と手術のためのプラン」に近い、と読めます。
こういうのは補償割合の数字だけ見ていても分かりません。重要事項説明書の限度額の表を、必ず自分の目で見てください。
8歳以降の保険料が分からない、という壁
ここで1時間つまずきました。
「生涯の支払総額」を出したかったのに、アニコム損保は8歳以降の保険料表をWebで公開していません。公表ページには0歳から7歳までしか載っておらず、「8歳以降は新規のお引受けができません」と書かれています。継続時の保険料は、FAQで「ご契約継続時点の年齢に応じて、基本保険料が毎年変わります」とあるだけで、金額は個別問い合わせになります。
これは正直、不親切だと思いました。犬の平均寿命は14.1歳(白書2025、2023年度)です。診療費が本格的に増えるのは10歳以降で、10歳以上の平均は172,742円。一番お金がかかる時期の保険料が、加入前に分からないわけです。
第一アイペットは少し親切で、犬Aの8歳が月5,670円、犬Cの8歳が月9,980円と公表があり、さらに「犬は12歳以降、保険料が一律になる」と明記しています。上限が見えるのは大きい。ここは比較の観点として使えます。
加入前に必ず聞いてください。「12歳、15歳のときの保険料はいくらですか」「頭打ちになる年齢はありますか」。答えられない、あるいは公表していない会社なら、その事実を判断材料にすればいいと思います。
なお金融庁は2026年3月、少額短期保険業者向けの監督指針の一部改正案を公表しています。保険金支払管理態勢や営業推進態勢に関する内容です。ペット保険を扱う事業者には少額短期保険業者も損害保険会社も両方あるので、契約先がどちらなのかも確認しておくといいです(少額短期保険は保険契約者保護機構の対象外です)。
選び方の基準
次の章で「どちらが向くか」を条件別に書きますが、その前に、何を見て向き・不向きを判断したのかを先に開示します。重みの大きい順に4つです。
- 損益分岐点との距離(最重視)。 各社の公表保険料表から出した「年間の差額保険料 ÷ 0.2」と、『家庭どうぶつ白書2025』の年齢別の平均値・中央値を突き合わせ、どちら側に落ちるかで判断しました
- 限度額の設計。 補償割合を上げた分が実際に受取額として出るのか、それとも1日/1回の限度額で切られるのか。アニコムとアイペットで設計が違ったため、独立した観点として扱っています
- 保険料の見通しの立てやすさ。 8歳以降の保険料や、頭打ちになる年齢が公表されているかどうか。生涯総額が計算できるかに直結します
- 契約条件の差。 待機期間の有無、支払割合を後から変更できるか
見ていないもの(判断に入れていないもの):各社の保険金の支払実績・支払率、請求手続きの速さ、加入者の満足度、窓口精算に対応する動物病院の数。いずれも今回の調査範囲では公表値で横並びに比較できなかったため、除外しました。
また、この記事は会社間の順位付けをしていません。保険料表を並べた表は、補償内容が各社で異なるため、あくまで水準感を示すためのものです。上下に並んでいることに優劣の意味はありません。
で、どういう飼い主に向くのか
「入るべき/入らないべき」は書きません。ここまでの数字と、上の選定基準から、条件で分けます。
50%が向きそうな条件
- 数十万円の出費なら貯金で吸収できる。 保険に求めるのは「破滅を避けること」だけ、というスタンス
- 月々の固定費を下げたい。 8年で約10万円(小型犬)〜17万円(大型犬)の差は、そのまま貯金に回せます
- 通院より手術・入院に備えたい。 高額な1回に対しては、限度額のほうが効いてきます
- 保険料の上がり方が読めないのが不安。 安いほうから始めれば、値上がり後も継続しやすい
70%が向きそうな条件
- 窓口で金額を気にせず「やってください」と言いたい。 これは期待値ではなく、意思決定のストレスを買う話です。今回の計算では中央値ベースだと払い超になりますが、それを承知で買う価値はあると思います
- すでに通院が多い、あるいは好発疾患を抱えた犬種。 白書の10歳以上の請求上位を見ると、弁膜症は平均156,244円、胆泥症は104,598円。年間診療費が分岐点(Aクラス7歳で84,000円)を超えるなら、計算上は70%が有利です
- 大型犬など、1回の処置が高額になりやすい。 ただし大型犬は保険料の差額も大きい(Eクラス7歳で年30,480円)ので、分岐点も152,400円と高くなります
- アイペットのように、70%で入院・手術の限度額が上がる商品を選ぶ場合
どちらとも言えない条件
- 子犬から入って生涯続けるつもりの人。 8歳以降の保険料が分からないので、生涯総額が計算できません。ここは各社に直接聞くしかありません
なお、アニコム損保では支払割合の変更は継続時に限りできるとされています。50%→70%への引き上げは審査があり、変更できない場合もある、とも書かれています。「あとで上げればいい」とは考えないほうがよさそうです。逆に70%→50%への引き下げは、比較的やりやすい可能性があります。
自分の犬で確かめる手順
記事の数字をそのまま信じないでください。犬種と年齢で全部変わります。
- 各社の保険料表ページで、自分の犬種のクラスを確認する。 アニコムなら「犬の品種分類表」でA〜Eのどれか。アイペットなら犬A/B/C
- 50%と70%の月額の差を出し、12倍する。 これが1年あたりの追加コスト
- それを0.2で割る。 これが「70%が有利になる年間診療費」の分岐点
- 去年1年の動物病院の領収書を全部足す。 分岐点を超えていましたか
- 重要事項説明書で、通院・入院・手術それぞれの1日/1回の限度額を確認する。 補償割合で割り戻すと「診療費いくらまでカバーされるか」が出ます
- 12歳・15歳時点の保険料を問い合わせる。 公表していない会社が多いので、電話かメールで
- 待機期間と免責事項を読む。 アニコムは契約始期日から30日間の待機期間があり、その間に発症した病気は対象外と明記されています。アイペットは「待機期間がない」としています。ここは差が大きい
最後に
今回いちばん強く感じたのは、この判断は「損得」ではなく「どこまでの上振れを自分で抱えられるか」の話だということです。
平均で見れば70%が有利、真ん中で見れば50%が有利。データはそう言っています。だから「どちらが正解か」という問いには答えが出ません。出るのは「あなたの犬が上振れ側に入ったとき、何十万円を自分で払えるか」という問いへの答えだけです。
持病がある犬、シニアの犬、好発疾患のある犬種については、加入前にかかりつけの獣医師に相談することをおすすめします。告知の内容や、その犬に今後どんな費用が見込まれるかは、実際に診ている人にしか分かりません。
そして最終的な判断は、必ず重要事項説明書と約款を自分で読んでからにしてください。この記事で使った数字はすべて2026年8月7日時点の公表値です。保険料も限度額も改定されます。
この記事について:筆者は犬を飼っておらず、記載内容はすべて公表資料にもとづく調査です。実体験ではありません。保険商品の紹介を含みます。金額・条件は2026年8月7日時点で各社公式ページを閲覧して確認したものですが、改定される可能性があります。契約前に必ずご自身で最新の重要事項説明書をご確認ください。
調べたもと(出典 14件)
- アニコム 家庭どうぶつ白書2025 第2部第3章 どうぶつの診療費と診療内容アニコム ホールディングス株式会社・確認日 2026-08-07
- アニコム 家庭どうぶつ白書2025 第2部第4章 どうぶつの寿命アニコム ホールディングス株式会社・確認日 2026-08-07
- 保険料|ペット保険「どうぶつ健保ふぁみりぃ」アニコム損害保険株式会社・確認日 2026-08-07
- 補償内容|ペット保険「どうぶつ健保ふぁみりぃ」アニコム損害保険株式会社・確認日 2026-08-07
- ペット保険「どうぶつ健保ふぁみりぃ」商品ページアニコム損害保険株式会社・確認日 2026-08-07
- ペット保険の見積り・保険料表アニコム損害保険株式会社・確認日 2026-08-07
- 保険料はいくらですか?(よくあるご質問)アニコム損害保険株式会社・確認日 2026-08-07
- ペット保険「うちの子」第一アイペット損害保険株式会社・確認日 2026-08-07
- ペット保険「うちの子」の保険料・割引・特約第一アイペット損害保険株式会社・確認日 2026-08-07
- ペット保険の料金とお見積りシミュレーションau損害保険株式会社・確認日 2026-08-07
- ペット保険の補償割合は50%と70%のどっちがお得?株式会社FPC・確認日 2026-08-07
- 「保険会社向けの総合的な監督指針(別冊)(少額短期保険業者向けの監督指針)」の一部改正(案)の公表について金融庁・確認日 2026-08-07
- ペット保険のビッグデータを活用『アニコム 家庭どうぶつ白書2025』発行アニコム ホールディングス株式会社・確認日 2026-08-07
- 家庭どうぶつ白書(バックナンバー一覧)アニコム ホールディングス株式会社・確認日 2026-08-07
価格や条件は変わることがあります。購入前に各公式ページで、体のことはかかりつけの獣医師にご確認ください。 調べ方と広告の扱いは運営者情報・編集方針に書いています。